
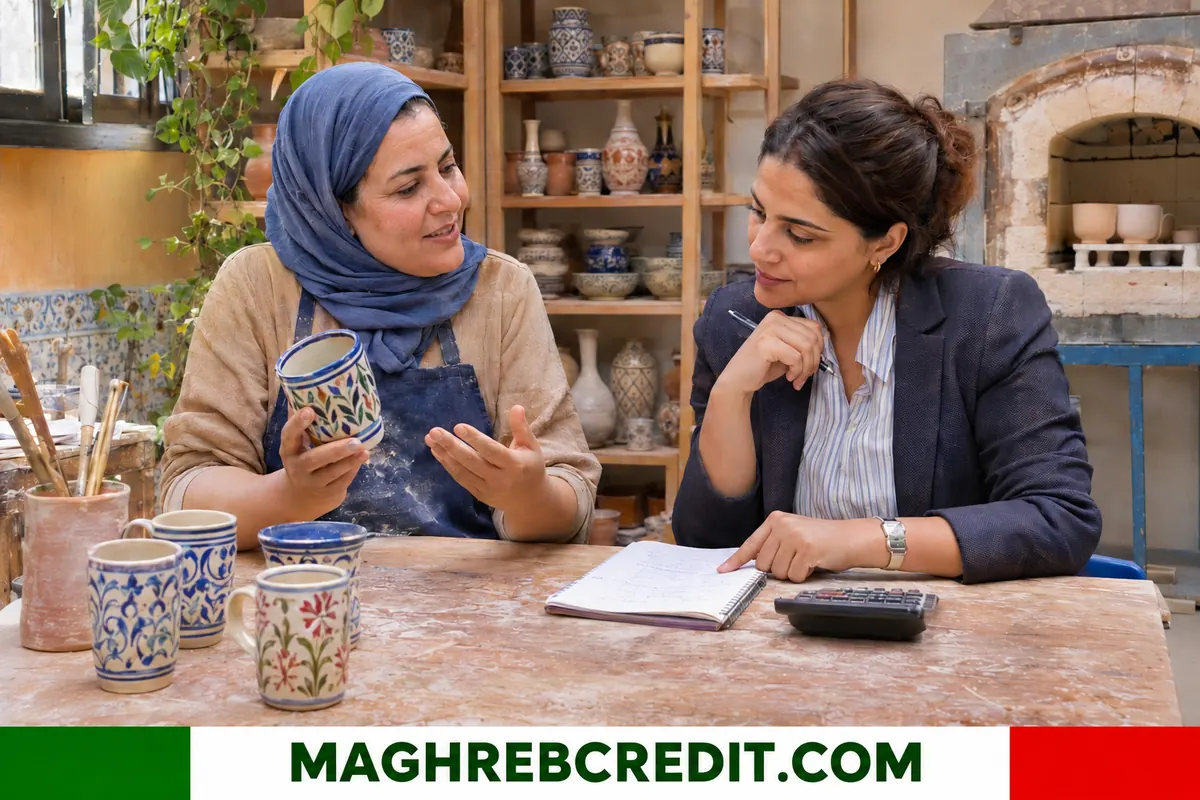
في المغرب، تشكل القروض الصغرى لتمويل المشاريع والأنشطة الصغيرة سلفات بمبالغ محدودة تمنح لأشخاص لا تخدمهم البنوك التقليدية كثيرًا، كبائعات المنتوجات الحرفية وتجار الأحياء والفلاحين والحلاقات والخياطات وصغار المحولين والشباب دون ضمانات. وتوزعها أساسًا جمعيات للتمويل الأصغر مرخصة، في إطار قانوني يعود إلى القانون 18-97، مع متابعة قريبة من المستفيد وسداد بأقساط صغيرة، وغالبًا بكفالة جماعية تضامنية بين أعضاء المجموعة، دون اشتراط عقار أو كشوف أجور أو حساب بنكي قديم، ويستفيد منها خاصة النساء والشباب وسكان القرى والأحياء الشعبية بمختلف جهات المملكة.
لمن توجه القروض الصغرى وأي المشاريع تمول؟
تستهدف القروض الصغرى أصحاب الدخل المحدود الذين يُقصيهم النظام البنكي بسبب غياب الضمانات أو كشوف الأجور أو حسابات موثقة. وتخص كثيرًا من النساء والقرويين وصغار التجار والحرفيين الذين يشتغلون في القطاع غير المهيكل أو على حدود التنظيم.
وتتنوع المشاريع الممولة كثيرًا، من شراء سلع أو مواد أولية أو أدوات، إلى تربية صغيرة للماشية وورشة خياطة ومحل في السوق وصالون حلاقة وتحويل منتجات فلاحية وصناعة تقليدية وخدمات نقل أو إصلاح بسيطة.
ويتلاءم المبلغ والمدة وتواتر السداد مع إيقاع النشاط. فالتاجر المنتظم المبيعات يسدد غالبًا كل أسبوع أو كل شهر، بينما يستطيع الفلاح ضبط الأقساط على مواسم الحصاد.
وتهتم الجمعيات كذلك بمشاريع الأسر، مثل تحسين السكن أو توصيل الماء والكهرباء، لأن هذه النفقات ترتبط ارتباطًا وثيقًا باستقرار النشاط وبقدرة المقترض على الاستمرار.
ومن الفئات المستهدفة أيضًا الشباب حاملو الشهادات العاطلون والأشخاص في وضعية إعاقة وأسر القرى المعزولة، في الغالب ضمن برامج تنفذ مع جمعيات محلية.
ويستحسن أن يتأكد المهتم من أن المشروع المقترح قانوني ومرخص عند الاقتضاء، فبعض الأنشطة تتطلب تصريحات أو شهادات صحية أو ترخيصًا من الجماعة.
المغرب، القروض الصغرى: الفاعلون في التمويل الأصغر
يضم القطاع عدة جمعيات للقروض الصغرى مرخصة، منها الأمانة والتوفيق للتمويل الأصغر وفونديب وإنماء وزاكورة للقروض الصغرى وهياكل جهوية أخرى. وبعضها مرتبط ببنوك أو مؤسسات، وبعضها مستقل.
وتعرض الأمانة مثلًا في موقعها سلفات جماعية وفردية لأنشطة المقاولة وللسكن، وتمويلات للتنمية بمبالغ تتراوح بين عشرة آلاف ومئة وخمسين ألف درهم بحسب الصيغة، مع منتجات تأمين وتحويل أموال.
ويشرف على القطاع الإطار القانوني وبنك المغرب الذي يتابع تطور الإطار المطبق على التمويل الأصغر. وتجمع جامعة وطنية الجمعيات وتمثل المهنة.
ويجدر التحقق من أن الجمعية مرخصة قبل التعامل معها، وذلك بالرجوع إلى الجهات الرسمية أو بطلب نسخة من وثيقة الترخيص من الجمعية نفسها.
وقبل الاختيار، يفيد مقارنة الحضور الجغرافي لكل جمعية وعدد الوكالات القريبة من السكن ومدى توفر موظفي القرض، فالقرب جزء من قيمة الخدمة.
وتتعامل المؤسسات كذلك مع بنوك التنمية وممولين دوليين يمنحونها خطوط إعادة تمويل، مما يتيح لها توسيع عدد المستفيدين.
المغرب القروض الصغرى: شروط الاستفادة والملف
للحصول على قرض صغير يلزم عادة سن دنيا وبطاقة تعريف وشهادة سكنى ونشاط قائم أو مشروع واضح. ويلتقي موظفو القرض بالطالب في منزله أو مكان نشاطه لتقييم جدوى المشروع.
ولا ترتكز الضمانة على عقار، بل تأخذ غالبًا شكل كفالة تضامنية جماعية يلتزم فيها الأعضاء بعضهم تجاه بعض، أو كفالة شخصية. وتطلب بعض الجمعيات ادخارًا صغيرًا مسبقًا.
وتكون القروض الأولى صغيرة. وبعد سداد منتظم يمكن للزبون الحصول على مبلغ أكبر في الدورة الموالية، مما يسمح بتنمية نشاطه تدريجيًا.
ويفيد الطالب أن يتحدث عن نشاطه بالأرقام التقريبية، كمعدل المبيعات اليومية والمصاريف الثابتة، لأن الموظف يقدّر القسط المناسب انطلاقًا من هذه المعطيات.
ويفيد المتقدم أن يعد ميزانية صغيرة للنشاط تتضمن المبيعات المعتادة والمشتريات والتكاليف الثابتة وحصة الربح التي يمكن تخصيصها للسداد، ليقترح قسطًا واقعيًا.
وقد تطلب بعض الجمعيات صورًا للمحل أو للمعدات أو شهادة من الجيران أو من السلطة المحلية، وهي إجراءات تهدف إلى التأكد من وجود النشاط وجديته.
المغرب والقروض الصغرى: كلفة القرض ومقارنة العروض
يكلف القرض الصغير غالبًا أكثر من القرض البنكي نسبةً، لأنه يستلزم متابعة شخصية وتنقلات ومبالغ صغيرة. فيجب إذن طلب النسبة السنوية الشاملة ومصاريف الملف والتأمين وغرامات التأخير المحتملة.
ويفرض القانون 31-08 إعلامًا واضحًا للمستهلك. وعلى المقترض أن يتسلم جدول السداد وأن يعرف بالضبط كم سيدفع في المجموع قبل التوقيع.
وتساعد مقارنة جمعيتين، أو مقارنة قرض صغير بقرض القرب لدى بنك، على الاختيار. والأهم ليس السعر وحده، بل مرونة الجدول وجودة المتابعة وإمكانية تجديد القرض.
ولا يصح قبول عرض لا يتضمن بيان الكلفة كتابة، فالوضوح في الأرقام هو الضمان الأول لعلاقة سليمة مع المؤسسة.
وقاعدة بسيطة تقضي بألا يتجاوز القسط جزءًا معتدلًا من الربح الصافي للنشاط، مع الاحتفاظ بهامش للفترات الراكدة وللنفقات العائلية غير المتوقعة.
ويستطيع من يسدد قبل الأجل أن يسأل عن إمكانية خفض المصاريف المتبقية، وتختلف الإجابة بحسب سياسة كل جمعية.
ضمانات عمومية وتكوين ومواكبة
ترافق القروض الصغرى غالبًا أنشطة غير مالية، منها التربية المالية والتكوين في التسيير والمساعدة على التسويق وربط الصلات بين المقاولين والمسابقات ودعم هيكلة النشاط.
وتدعم الدولة التمويل الأصغر ببرامج الإدماج المالي وشراكات مع الجمعيات. كما تقترح مؤسسات مثل تمويلكم ضمانات قد تساعد الأنشطة على الانتقال من القرض الصغير إلى القرض البنكي كلما كبرت.
وبالنسبة إلى المشاريع القروية، يمكن للبرامج الفلاحية والتعاونيات أن تكمل المنظومة، خاصة في التجهيز وتثمين المنتوجات المحلية.
وتنظم عدة جمعيات ورشات قصيرة حول مسك الدفاتر وحساب هامش الربح، وهي فرصة عملية لمن لم يسبق لهم تدبير نشاط تجاري بشكل منظم.
وتشرح ورشات جماعية، كثيرًا ما تكون مجانية، طريقة حساب كلفة الإنتاج وتدبير المخزون واستعمال الهاتف للبيع عبر الإنترنت، وهو ما يخدم ربحية المشروع الصغير مباشرة.
كما يمكن لبعض المستفيدين الانخراط في تعاونيات تتيح لهم الشراء الجماعي للمواد الأولية وتسويق منتجاتهم بشروط أفضل.
تفادي المديونية المفرطة والممارسات السيئة
الخطر الأكبر في القروض الصغرى هو تراكم الديون لدى عدة مقرضين. فمن يسدد قرضًا بقرض آخر يدخل دائرة يصعب الخروج منها. وينبغي ألا يقترض المرء إلا لنشاط يدر دخلًا فعليًا وأن يحصر القسط في جزء معقول من رقم معاملاته.
ويجب الحذر من المقرضين غير الرسميين الذين يشترطون سدادًا سريعًا جدًا أو يحتجزون بطاقات الهوية أو يطبقون فوائد مخفية. فالمؤسسات المرخصة وحدها توفر إطارًا قانونيًا واضحًا.
وعند توقع تأخر، يفضل إخبار الجمعية قبل تاريخ الاستحقاق، إذ غالبًا ما يمكن إعادة الجدولة. أما الصمت فيزيد الغرامات ويضعف كفالة المجموعة.
ومن المفيد أن يحتفظ المقترض بنسخ من كل الوثائق وأن يطلب وصلًا عن كل أداء، فذلك يحميه من أي سوء فهم حول الرصيد المتبقي.
ويُنصح بالاحتفاظ بنسخة من كل وصل أداء ومراجعة الرصيد المتبقي بانتظام لتفادي أي خطأ في الحساب مع الجمعية.
ولا ينبغي توقيع أي وثيقة دون فهم مضمونها، ويحق للمقترض أن يطلب شرحًا بلغة بسيطة، بالعربية الفصحى أو الدارجة، من الموظف المسؤول.
من القرض الصغير إلى تمويل أكبر
يستطيع الزبون الذي يسدد بانتظام ويتطور نشاطه أن يطمح إلى مبالغ أكبر في حدود السقوف التي ينص عليها التنظيم، ثم الانتقال إلى قرض بنكي للقرب. ويسهل هذا الانتقال مسك دفتر للمداخيل والمصاريف.
ويفتح هيكلة النشاط، مثلًا بنظام المقاول الذاتي أو بإحداث تعاونية، الباب أمام منتجات جديدة وضمانات عمومية.
ويحتاج هذا التدرج إلى إعداد، فتكوين مدخرات والاحتفاظ بالفواتير وفتح حساب بنكي والسداد في الوقت المحدد تبني تاريخ الائتمان الذي يطمئن بعد ذلك المؤسسات التقليدية.
ويبقى الصبر عنصرًا أساسيًا في هذا المسار، فالنمو التدريجي المحسوب أسلم من توسع سريع يرهق الخزينة ويضع صاحب النشاط تحت ضغط الأقساط.
وقد يوظف النشاط المتطور عاملًا أو يفتح نقطة بيع ثانية، وهي مراحل تتطلب تمويلًا أكبر مما يستطيع القرض الصغير التقليدي تقديمه.
الأسئلة الشائعة
هل يمكن الحصول على قرض صغير دون كفيل؟
نعم، لأن الضمانة تعتمد غالبًا على كفالة جماعية أو على الثقة التي تبنى مع الجمعية، لا على عقار.
ما المبلغ الذي يمكن اقتراضه؟
تكون المبالغ متواضعة في البداية وترتفع مع دورات السداد. وتحدد كل جمعية سقوفها ضمن الإطار القانوني.
هل القرض الصغير مخصص للنساء فقط؟
لا، لكن كثيرًا من البرامج تتوجه أولًا إلى المقاولات والشباب وسكان المناطق القروية.
هل يلزم أن يكون النشاط قائمًا؟
غالبًا نعم، أو على الأقل مشروع دقيق وواقعي. وتمول بعض الجمعيات أيضًا انطلاق مشاريع صغيرة بعد تقييم دقيق.
ماذا أفعل إن تعذر السداد؟
أخبر الجمعية دون انتظار، فقد تقترح إعادة الجدولة. ولا تقترض أبدًا قرضًا جديدًا لسداد قرض سابق.
لمزيد من المعلومات
- الأمانة للتمويل الأصغر : جمعية مغربية للتمويل الأصغر تقدم سلفات جماعية وفردية للأنشطة الصغيرة والسكن والتنمية، مع موقع بالعربية.