
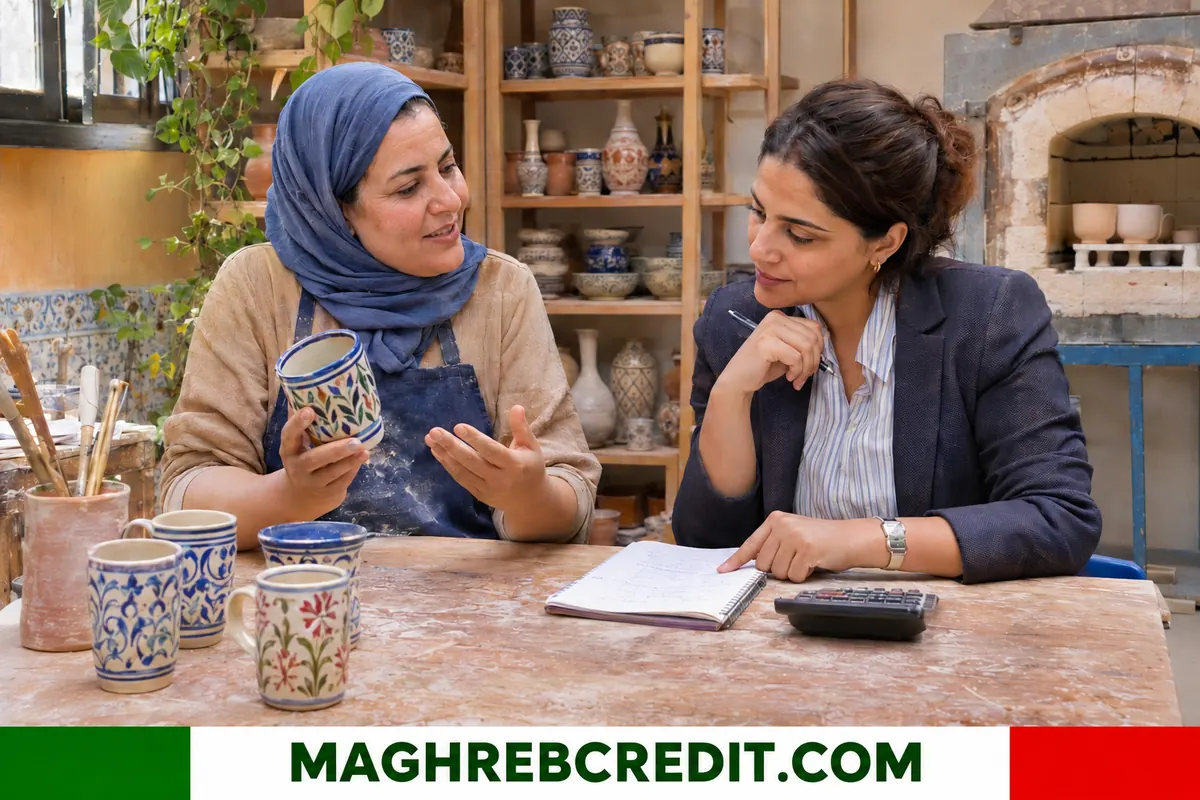
Au Maroc, le microcrédit est un prêt de faible montant qui assure le financement de petits projets et d'activités génératrices de revenus pour des personnes que les banques classiques servent peu : vendeuses de produits artisanaux, commerçants de quartier, agriculteurs, coiffeuses, couturières, petits transformateurs ou jeunes sans garantie. Il est distribué surtout par des associations de microfinance agréées, selon le cadre légal issu de la loi 18-97, avec un suivi de proximité, un remboursement par petites échéances et, souvent, une caution de groupe.
À qui s'adresse le microcrédit et quels projets finance-t-il ?
Le microcrédit vise les personnes à faibles revenus, souvent exclues du système bancaire faute de garanties, de fiches de paie ou de comptes bien documentés. Il concerne beaucoup de femmes, de ruraux, de petits commerçants et d'artisans qui exercent dans l'économie informelle ou à la limite de la formalisation.
Les projets financés sont très variés : achat de marchandises, de matières premières ou d'outils, petit élevage, atelier de couture, étal de marché, salon de coiffure, transformation de produits agricoles, artisanat, petits services de transport ou de réparation.
Le montant, la durée et la fréquence des remboursements sont adaptés au rythme de l'activité. Un commerçant dont les ventes sont régulières rembourse en général chaque semaine ou chaque mois, tandis qu'un agriculteur peut prévoir des échéances calées sur ses récoltes.
Les jeunes diplômés sans emploi, les personnes en situation de handicap et les familles de ruraux isolés font aussi partie des publics visés, souvent dans le cadre de programmes menés avec des associations locales.
Maroc, microcrédit financement : les acteurs de la microfinance
Le secteur compte plusieurs associations de microcrédit agréées, parmi lesquelles Al Amana, Attawfiq Micro-Finance, Fondep, Inmaa, Zakoura Microcrédit et d'autres structures régionales. Certaines sont adossées à des banques ou à des fondations, d'autres sont indépendantes.
Al Amana, par exemple, présente sur son site des prêts de groupe, des prêts individuels pour l'activité, des prêts pour le logement et des financements de développement dont les montants vont de 10 000 à 150 000 dirhams selon la formule, ainsi que des produits d'assurance et de transfert d'argent.
Le secteur est supervisé dans le cadre fixé par la loi et par Bank Al-Maghrib, qui suit l'évolution du cadre applicable à la microfinance. Une fédération nationale regroupe les associations et représente la profession.
Avant de choisir, il est utile de comparer la présence géographique de chaque association, le nombre d'agences proches du domicile et la disponibilité des agents de crédit, car la proximité fait partie de la valeur du service.
Les institutions travaillent aussi avec des banques de développement et des bailleurs internationaux qui leur accordent des lignes de refinancement, ce qui leur permet de proposer des prêts à un nombre croissant de clients.
Maroc microcrédit financement : conditions d'accès et dossier
Pour obtenir un microcrédit, il faut généralement avoir un âge minimal, une pièce d'identité, un justificatif de résidence et une activité existante ou un projet clair. Les agents de crédit rencontrent le demandeur à son domicile ou sur son lieu d'activité pour évaluer la viabilité du projet.
La garantie ne repose pas sur un bien immobilier. Elle prend souvent la forme d'une caution solidaire de groupe, dans laquelle les membres s'engagent mutuellement, ou d'un cautionnement personnel. Certaines associations demandent une petite épargne préalable.
Les premiers prêts sont petits. Après un remboursement ponctuel, le client peut obtenir un montant plus important au cycle suivant, ce qui permet de faire croître progressivement son activité.
Le demandeur gagne à préparer un petit budget d'activité : ventes habituelles, achats, charges fixes et part du bénéfice qu'il pourra consacrer au remboursement, afin de proposer une échéance réaliste.
Maroc, microcrédit : financement, coût et comparaison des offres
Le microcrédit coûte souvent plus cher en pourcentage qu'un prêt bancaire, parce qu'il implique un suivi personnalisé, des déplacements et des petits montants. Il faut donc demander le taux annuel effectif global, les frais de dossier, l'assurance et les éventuelles pénalités de retard.
La loi 31-08 impose une information claire du consommateur. L'emprunteur doit recevoir le calendrier de remboursement et savoir exactement combien il devra payer au total avant de signer.
Comparer deux associations, ou un microcrédit et un prêt de proximité d'une banque, aide à choisir. Le plus important n'est pas seulement le taux, mais aussi la souplesse de l'échéancier, la qualité du suivi et la possibilité de renouveler le crédit.
Une règle simple consiste à ne pas dépasser, pour la mensualité, une part modérée du bénéfice net de l'activité, et à garder une marge pour les périodes creuses ou les dépenses familiales imprévues.
Un client qui rembourse avant l'échéance prévue peut demander si l'association applique une réduction des frais restants ; la réponse varie selon la politique de chaque structure.
Garanties publiques, formation et accompagnement
Le microcrédit s'accompagne souvent d'actions non financières : éducation financière, formation à la gestion, aide à la commercialisation, mise en réseau avec d'autres entrepreneurs, concours et appui à la formalisation de l'activité.
L'État soutient la microfinance par des programmes d'inclusion financière et des partenariats avec les associations. Des institutions comme Tamwilcom proposent par ailleurs des garanties qui peuvent aider les activités à passer du microcrédit au prêt bancaire lorsqu'elles grandissent.
Pour les projets ruraux, des programmes agricoles et des coopératives peuvent compléter le dispositif, notamment sur l'équipement et la valorisation des produits locaux.
Des ateliers collectifs, souvent gratuits, expliquent le calcul du prix de revient, la gestion du stock ou l'usage du téléphone pour vendre en ligne, ce qui profite directement à la rentabilité du petit projet.
Éviter le surendettement et les mauvaises pratiques
Le principal risque du microcrédit est l'accumulation de dettes auprès de plusieurs prêteurs. Un emprunteur qui rembourse un crédit avec un autre entre dans un cercle difficile à rompre. Il convient de n'emprunter que pour une activité qui produit réellement des revenus et de limiter la mensualité à une part raisonnable du chiffre d'affaires.
Il faut se méfier des prêteurs informels qui exigent des remboursements très rapides, retiennent les papiers d'identité ou appliquent des intérêts cachés. Seules les institutions agréées offrent un cadre légal clair.
En cas de retard prévisible, il est préférable de prévenir l'association avant l'échéance, car un rééchelonnement est souvent possible. Le silence aggrave les pénalités et fragilise la caution du groupe.
Il est conseillé de garder une copie de chaque reçu de paiement et de vérifier régulièrement le solde restant dû, pour éviter toute erreur de décompte avec l'association.
Du microcrédit à un financement plus important
Un client qui rembourse régulièrement et dont l'activité se développe peut viser des montants supérieurs, jusqu'aux plafonds fixés par la réglementation, puis passer à un prêt bancaire de proximité. Tenir un cahier de recettes et de dépenses facilite cette transition.
La formalisation de l'activité, par exemple avec le statut d'auto-entrepreneur ou la création d'une coopérative, ouvre l'accès à de nouveaux produits et à des garanties publiques.
Cette progression se prépare : constituer une épargne, conserver ses factures, ouvrir un compte bancaire et rembourser à temps construisent l'historique de crédit qui rassure ensuite les établissements classiques.
Une activité qui se développe peut aussi embaucher ou ouvrir un second point de vente, étapes qui demandent un financement plus important que le microcrédit traditionnel ne peut apporter.
Questions fréquentes
Peut-on obtenir un microcrédit sans garant ?
Oui, car la garantie repose souvent sur une caution de groupe ou sur la confiance construite avec l'association, plutôt que sur un bien immobilier.
Quel montant peut-on emprunter ?
Les montants sont modestes au départ et augmentent avec les cycles de remboursement. Chaque association fixe ses plafonds dans le cadre légal.
Un microcrédit est-il réservé aux femmes ?
Non, mais beaucoup de programmes s'adressent en priorité aux femmes entrepreneures, aux jeunes et aux habitants des zones rurales.
Faut-il déjà avoir une activité ?
Souvent oui, ou au moins un projet précis et réaliste. Certaines associations financent aussi le démarrage de petits projets, avec une évaluation attentive.
Que faire en cas de difficulté de remboursement ?
Prévenir sans attendre l'association, qui peut proposer un rééchelonnement. Ne jamais contracter un nouveau crédit pour rembourser le précédent.
Pour aller plus loin
- Al Amana Microfinance : Association marocaine de microfinance qui propose des prêts de groupe et individuels pour les petites activités, le logement et le développement.