
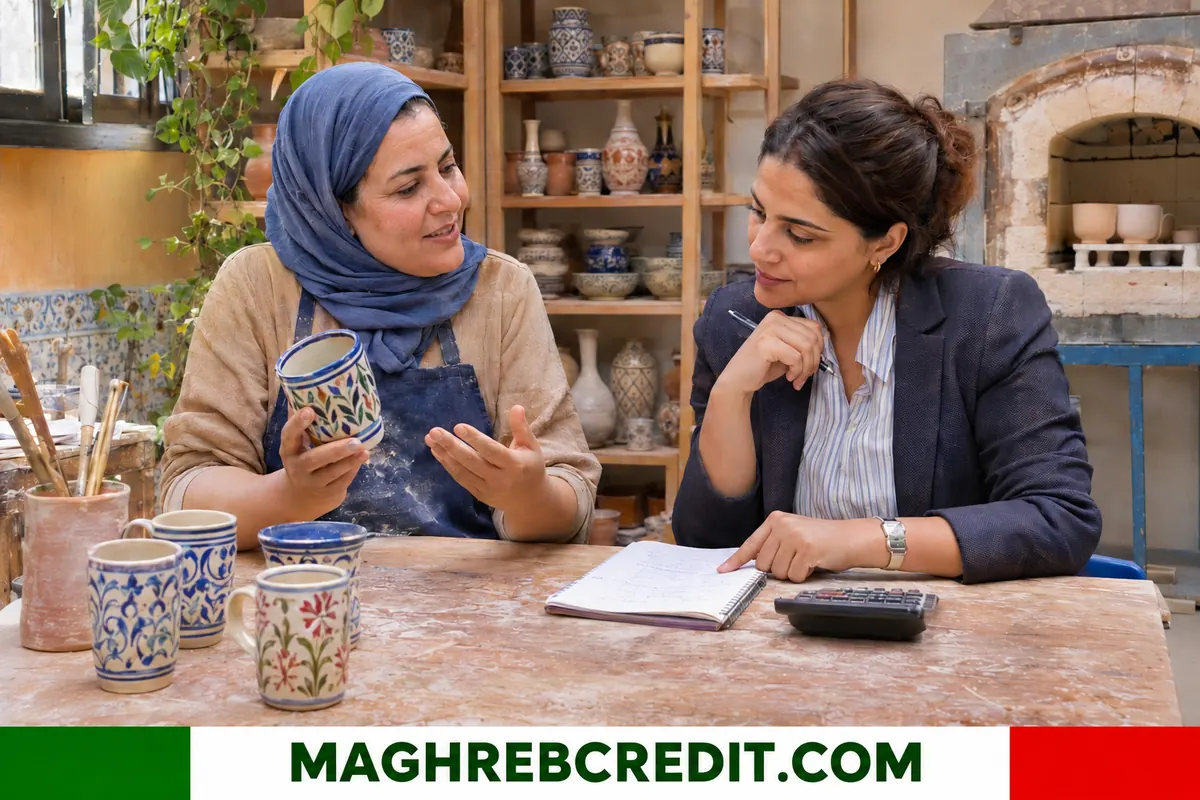
Au Maghreb, le microcrédit pour petits projets assure le financement des activités de personnes qui n'accèdent pas facilement au crédit bancaire : couturière, épicier, artisan, petit éleveur, vendeur ambulant ou jeune diplômé qui crée son poste. Les sommes prêtées sont modestes, les remboursements fréquents et l'accompagnement souvent intégré. Ce dispositif concerne l'Algérie, le Maroc, la Tunisie, la Mauritanie et la Libye, avec des institutions, des plafonds et des règles différents d'un pays à l'autre, mais un objectif commun : transformer une idée en revenu durable.
Maghreb : microcrédit pour petits projets, bénéficiaires et usages
Le microcrédit vise les micro-entrepreneurs, formels ou informels, qui disposent d'un savoir-faire mais de peu de garanties : achat de matières premières, d'un petit équipement, d'un stock de marchandises, d'une machine à coudre, d'un four ou d'un véhicule léger de livraison. Il peut aussi soutenir l'amélioration d'un local professionnel ou d'un logement servant d'atelier.
Les femmes, les jeunes et les habitants des zones rurales en constituent une part importante. Pour eux, l'absence de relevés bancaires, de patrimoine immobilier ou de fiche de paie rend le crédit classique inaccessible, alors qu'une institution de microfinance évalue surtout l'activité, le caractère de l'emprunteur et sa capacité à rembourser.
Le microcrédit ne convient pas à tous les besoins. Il finance une activité qui produit un revenu, non une dépense de consommation, et son montant doit rester proportionné à ce que le projet peut rapporter.
Les formes de prêt : individuel, solidaire et progressif
Le prêt individuel est accordé à une seule personne qui assume seule le remboursement. Le prêt solidaire s'adresse à un groupe de micro-entrepreneurs qui se portent mutuellement garants : la pression collective et l'entraide favorisent le respect des échéances et remplacent la garantie matérielle.
Beaucoup d'institutions pratiquent le crédit progressif. Le premier prêt est de faible montant et court ; si l'emprunteur rembourse correctement, il accède à un montant plus élevé au cycle suivant. Cette méthode réduit le risque pour le prêteur et fait grandir l'activité par étapes.
Les remboursements sont souvent hebdomadaires ou mensuels, avec des échéances adaptées aux rentrées d'argent du métier. Un projet saisonnier peut obtenir un calendrier qui tient compte des mois creux, ce qui évite de pénaliser l'emprunteur quand les ventes ralentissent.
Le cas du Maroc : Al Amana et la microfinance associative
Au Maroc, la microfinance repose en grande partie sur des associations agréées. L'association Al Amana, reconnue comme association de microcrédit depuis plus de vingt ans, propose un prêt collectif pour des groupes d'entrepreneurs solidaires, un prêt individuel pour l'entreprise et un prêt individuel pour le logement.
Son offre comprend aussi des financements dits « Tamwil Moumtaz », de 10 000 à 50 000 dirhams, et « Tamwil Tanmiya », de 50 000 à 150 000 dirhams, pour les petites activités en croissance. À côté du crédit, elle propose des services non financiers : formation, accompagnement et soutien à la commercialisation.
Cette combinaison de crédit et d'accompagnement illustre une idée centrale du microcrédit : le financement seul ne suffit pas, il faut aussi apprendre à tenir ses comptes, fixer ses prix et gérer ses stocks.
Maghreb, microcrédit pour petits projets : Algérie, Tunisie, Mauritanie, Libye
En Algérie, l'Agence nationale de gestion du microcrédit, l'ANGEM, soutient la création de petites activités, notamment à domicile et dans les zones rurales, avec des prêts en dinars algériens accordés en lien avec les banques et des aides pour constituer le projet. Les conditions précises changent avec les textes, il faut donc les vérifier auprès de l'agence.
En Tunisie, le secteur est encadré par une autorité de contrôle de la microfinance. L'association Enda Tamweel, très présente dans les régions de l'intérieur, et la Banque tunisienne de solidarité financent de petits projets en dinars tunisiens.
En Mauritanie, les caisses d'épargne et de crédit comme les CAPEC et d'autres institutions de microfinance, supervisées par la Banque centrale de Mauritanie, financent le commerce de proximité, l'élevage et la pêche artisanale en ouguiya (MRU).
En Libye, la situation bancaire et monétaire est particulière. Le droit interdit les opérations à intérêt, si bien que le financement de petits projets passe par des formules comme la mourabaha ou par des programmes publics, dont l'accès dépend du contexte local : mieux vaut s'informer auprès des banques et des institutions en activité.
Coût réel du microcrédit : petits projets, taux, frais et assurance
Le microcrédit coûte souvent plus cher en pourcentage qu'un prêt bancaire, car le suivi de petites sommes demande beaucoup de travail. Cette réalité ne justifie pas des prix excessifs : l'emprunteur doit pouvoir connaître le coût total, exprimé en taux annuel, avant de s'engager.
Il faut regarder le taux, les frais de dossier, la commission éventuelle, l'assurance décès ou invalidité et l'épargne obligatoire parfois exigée à titre de garantie. Certaines institutions calculent l'intérêt sur le capital initial et non sur le capital restant dû, ce qui rend le coût effectif plus élevé que le taux affiché.
Un test simple consiste à additionner toutes les sommes à rembourser, à retirer le montant emprunté et à comparer le résultat au bénéfice attendu de l'activité. Si la marge est trop faible, le projet doit être revu avant de signer.
Monter un petit projet solide avant de demander un prêt
Un dossier de microcrédit demande peu de papiers, mais il doit répondre à des questions concrètes : quel produit ou service, pour quels clients, à quel prix, avec quel coût de revient. Notez les dépenses d'achat, les ventes prévues par semaine et ce qu'il reste après le paiement des charges.
Les pièces fréquemment demandées comprennent une pièce d'identité, un justificatif de domicile ou de local, parfois une attestation d'activité et un devis pour le matériel. Les institutions visitent souvent le lieu de travail et rencontrent les proches pour apprécier la réalité du projet.
Mieux vaut commencer par un montant raisonnable que par un projet surdimensionné. Un prêt trop grand pousse à acheter plus que le marché ne peut absorber, et la moindre vente manquée devient alors un retard de remboursement.
Risques, surendettement et droits de l'emprunteur
Le principal danger est le cumul de dettes auprès de plusieurs prêteurs, formels ou non, pour rembourser un premier prêt avec un second. Cette spirale, bien connue dans la microfinance, détruit l'activité qu'elle devait soutenir. Mieux vaut demander un rééchelonnement que d'emprunter ailleurs pour couvrir une échéance.
L'emprunteur a le droit de recevoir un contrat lisible, dans une langue qu'il comprend, indiquant le montant, la durée, le coût total et les conséquences d'un retard. Il peut demander un échéancier écrit et rembourser par anticipation en vérifiant d'abord les éventuelles pénalités.
En cas de pratique abusive, de pression excessive ou de désaccord sur le calcul d'une échéance, il peut saisir le service de réclamations de l'institution puis l'autorité qui la supervise. Méfiez-vous enfin des offres exigeant un paiement avant tout décaissement : un prêteur sérieux ne demande pas de frais d'avance.
Questions fréquentes
Quelle somme peut-on emprunter en microcrédit ?
Le plafond dépend du pays et de l'institution. Au Maroc, l'offre d'Al Amana va par exemple de 10 000 à 150 000 dirhams selon le produit de financement. Dans les autres pays, il faut consulter l'organisme local.
Faut-il un apport ou une garantie pour un microcrédit ?
Pas toujours. Le prêt solidaire remplace la garantie matérielle par la caution du groupe, et le prêt progressif s'appuie sur l'historique de remboursement. Une épargne obligatoire est parfois demandée.
Un salarié ou un chômeur peut-il y avoir accès ?
Oui, si le projet génère un revenu. Les institutions regardent surtout l'activité envisagée, l'expérience de la personne et sa capacité à rembourser, plus que son statut actuel.
Le microcrédit finance-t-il aussi le logement ?
Certaines institutions proposent un prêt individuel pour le logement, destiné par exemple à acquérir un terrain, à construire ou à aménager un habitat. C'est le cas d'Al Amana au Maroc.
Que faire si une échéance ne peut pas être payée ?
Prévenez l'institution avant la date : un rééchelonnement ou un report est plus facile à obtenir avant l'impayé. Évitez d'emprunter auprès d'un autre prêteur pour couvrir cette échéance.
Pour aller plus loin
- Al Amana Microfinance (Maroc) : Présente ses prêts collectifs, individuels et de développement pour micro-entrepreneurs, ainsi que ses services de formation et d'accompagnement.