
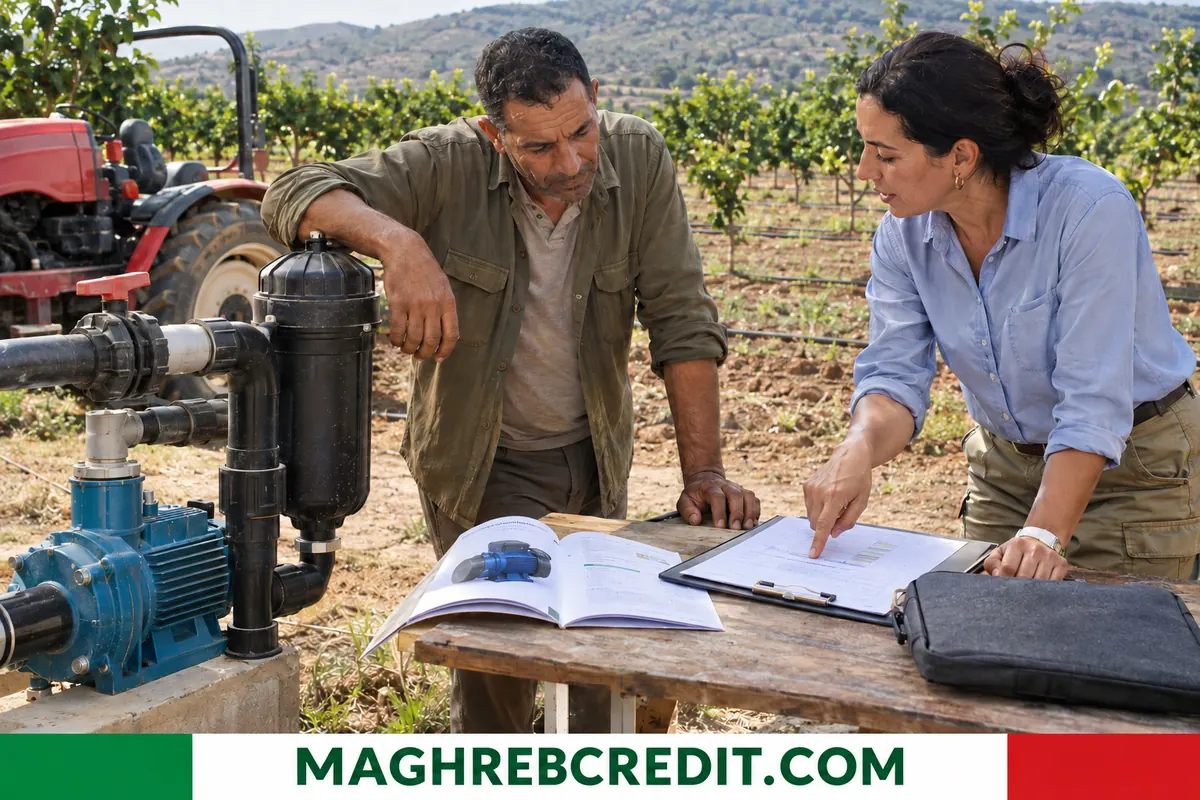
Au Maghreb, le crédit agricole d'investissement et le financement des équipements permettent à un exploitant de payer des biens qui servent plusieurs années : tracteur, matériel d'irrigation, serre, chambre froide, bâtiment d'élevage, plantation ou terre à étendre. Ces prêts à moyen et long terme se distinguent des avances qui couvrent une seule récolte. Ils concernent les agriculteurs, les éleveurs, les coopératives et les jeunes diplômés qui s'installent en Algérie, au Maroc, en Tunisie, en Mauritanie ou en Libye, avec des banques spécialisées et des aides publiques propres à chaque pays.
Maghreb, crédit agricole d'investissement : ce qu'il finance
Un investissement agricole produit ses effets sur plusieurs campagnes. Les dépenses éligibles se rangent en grandes catégories.
- Les équipements mobiles : tracteurs, moissonneuses, pulvérisateurs, semoirs, remorques et matériel de traite.
- L'eau : forage, bassin, pompage, goutte-à-goutte, aspersion et pompage solaire.
- Les bâtiments : étables, poulaillers, hangars, unités de stockage et chambres froides.
- Le foncier productif : plantation d'arbres fruitiers, palmiers dattiers, serres et aménagements de terres.
- La transformation : atelier de conditionnement ou de première transformation à la ferme.
La durée du crédit suit la durée de vie du bien. Un tracteur se finance sur quelques années, une plantation d'arbres sur dix à quinze ans, car les premières récoltes n'arrivent qu'après un délai d'attente que le différé de capital permet de couvrir.
L'exemple du Maroc : Crédit Agricole du Maroc
Au Maroc, le Crédit Agricole du Maroc présente une gamme détaillée. Son crédit à moyen et long terme classique à l'agriculture finance les besoins d'investissement jusqu'à 100 % du programme, sur une durée pouvant atteindre 15 ans. Le produit Mécanisation permet d'acheter du matériel agricole en combinant un préfinancement de la subvention du Fonds de développement agricole, jusqu'à 80 % de son montant, et un prêt à moyen terme pour le solde, remboursable sur 7 ans ; il est aussi ouvert aux sociétés de services agricoles.
Le produit Saquii finance les équipements hydro-agricoles modernes pour économiser l'eau, avec un solde remboursable sur 10 ans, et sa déclinaison solaire finance une installation de pompage à hauteur de 85 % de l'investissement. Le produit Bidaya s'adresse aux jeunes diplômés de 45 ans au plus, jusqu'à 95 % du coût du projet.
Ces exemples rappellent qu'il faut comparer le taux, mais aussi le plafond de financement, le différé et le lien avec les subventions.
Algérie, Tunisie, Mauritanie et Libye
En Algérie, la Banque de l'agriculture et du développement rural (BADR) et la Caisse nationale de mutualité agricole (CNMA) sont les acteurs historiques. Le crédit Ettahadi, lancé pour les grandes exploitations, prévoyait à son lancement des prêts d'investissement pouvant atteindre 200 millions de DA, avec une bonification dégressive des intérêts pendant sept ans et un différé de deux ans ; ces conditions évoluent et se confirment auprès de la banque.
En Tunisie, la Banque nationale agricole (BNA) est la banque de référence du secteur, aux côtés de l'Agence de promotion des investissements agricoles, qui oriente les projets. En Tunisie, les prêts agricoles sont libellés en dinars tunisiens (TND).
En Mauritanie, l'agriculture irriguée de la vallée du fleuve Sénégal et l'élevage concentrent la demande ; le crédit passe par les banques de la place et des programmes de développement, en ouguiyas (MRU), avec des garanties exigeantes.
En Libye, la Banque agricole intervient dans le financement du secteur, mais le contexte monétaire et institutionnel impose de vérifier la disponibilité réelle des lignes avant tout projet, en dinars libyens (LYD).
Subventions, bonifications et garanties
L'investissement agricole bénéficie souvent d'un soutien public : subvention d'une partie du matériel, bonification du taux d'intérêt ou fonds de garantie. Ces aides passent par des organismes distincts de la banque et obéissent à des critères d'éligibilité, de plafond et de calendrier.
Deux points demandent de la vigilance. D'abord, l'ordre des opérations : certaines subventions exigent un accord préalable avant l'achat. Ensuite, le préfinancement : la banque avance le montant de la subvention en attendant son versement, ce qui évite d'immobiliser la trésorerie de l'exploitation pendant l'instruction.
Les garanties sont généralement une hypothèque ou un nantissement sur le matériel financé, un gage sur la récolte ou la caution d'un fonds de garantie lorsque l'exploitation ne dispose pas de titre foncier.
Maghreb, crédit agricole : constituer le dossier de financement
Le banquier agricole veut comprendre l'exploitation. Le dossier comprend l'identité de l'exploitant, les titres ou baux de la terre, un descriptif des cultures ou du cheptel, les devis des équipements et un plan de financement chiffré.
Il comprend aussi des résultats d'exploitation des dernières campagnes lorsqu'ils existent, un plan de production et une estimation des recettes. Pour un projet d'eau, les autorisations de forage ou de prélèvement et l'avis technique du service agricole sont généralement demandés.
Plus le projet est documenté, plus la banque évalue facilement le risque. Un jeune exploitant sans historique peut s'appuyer sur un dispositif d'installation, un associé expérimenté ou un contrat de vente avec un transformateur qui sécurise les recettes.
Maghreb, crédit agricole : coûts, risques et choix du matériel
Au-delà du taux, la comparaison porte sur le coût total d'usage : frais de dossier, assurance, entretien, pièces de rechange et valeur de revente. Un tracteur d'occasion ou un matériel de marque peu représentée localement peut coûter plus cher s'il tombe en panne en pleine saison.
Les risques agricoles sont spécifiques :
- la sécheresse ou la grêle, qui réduisent la récolte sans suspendre les échéances ;
- la variation des prix des produits à la vente ;
- le coût de l'énergie et des intrants ;
- l'obsolescence d'un équipement mal choisi.
Une assurance multirisque climatique, lorsqu'elle existe, et un échéancier calé sur le calendrier des récoltes réduisent la fragilité de l'exploitation. Le différé en début de projet reste utile.
Alternatives : crédit-bail, finance islamique et coopératives
Le crédit-bail sur matériel agricole permet d'équiper sans immobiliser le capital, avec une option d'achat en fin de contrat. Les formules conformes à la charia, comme la mourabaha ou l'ijara, sont proposées par des banques islamiques et des guichets participatifs dans plusieurs pays de la région.
Les coopératives peuvent acheter du matériel en commun et le mettre à disposition de leurs adhérents, ce qui partage le coût d'un tracteur ou d'un équipement de conditionnement. Cette mutualisation convient aux petites exploitations dont les surfaces ne justifient pas un achat individuel.
Questions fréquentes
Quelle différence entre crédit de campagne et crédit d'investissement ?
Le crédit de campagne finance les dépenses d'une récolte (semences, engrais, main-d'oeuvre) sur environ un an. Le crédit d'investissement finance un bien durable (matériel, bâtiment, plantation) sur plusieurs années.
Peut-on acheter un tracteur d'occasion avec un crédit ?
Certaines banques le financent, souvent avec une expertise du matériel et un apport plus élevé. Le crédit-bail sur du neuf reste fréquent car la banque maîtrise mieux la valeur du bien.
Un agriculteur sans titre foncier peut-il emprunter ?
C'est plus difficile, mais des fonds de garantie, des cautions solidaires ou un gage sur le matériel financé existent. Un bail ou une attestation d'exploitation facilite la démarche.
Faut-il un apport personnel ?
Il est généralement demandé, avec une part plus faible dans certains programmes d'aide aux jeunes agriculteurs. Son niveau dépend de la banque, du produit et du projet.
La subvention est-elle versée avant l'achat ?
Elle est souvent versée après la réalisation de l'investissement. C'est pourquoi un préfinancement bancaire, lorsqu'il existe, avance son montant en attendant le versement.
Pour aller plus loin
- Crédit Agricole du Maroc, crédits Agri-Agro : Détaille les crédits de la banque pour les agriculteurs : investissement à moyen et long terme, mécanisation, irrigation, plantations et préfinancement des subventions.