
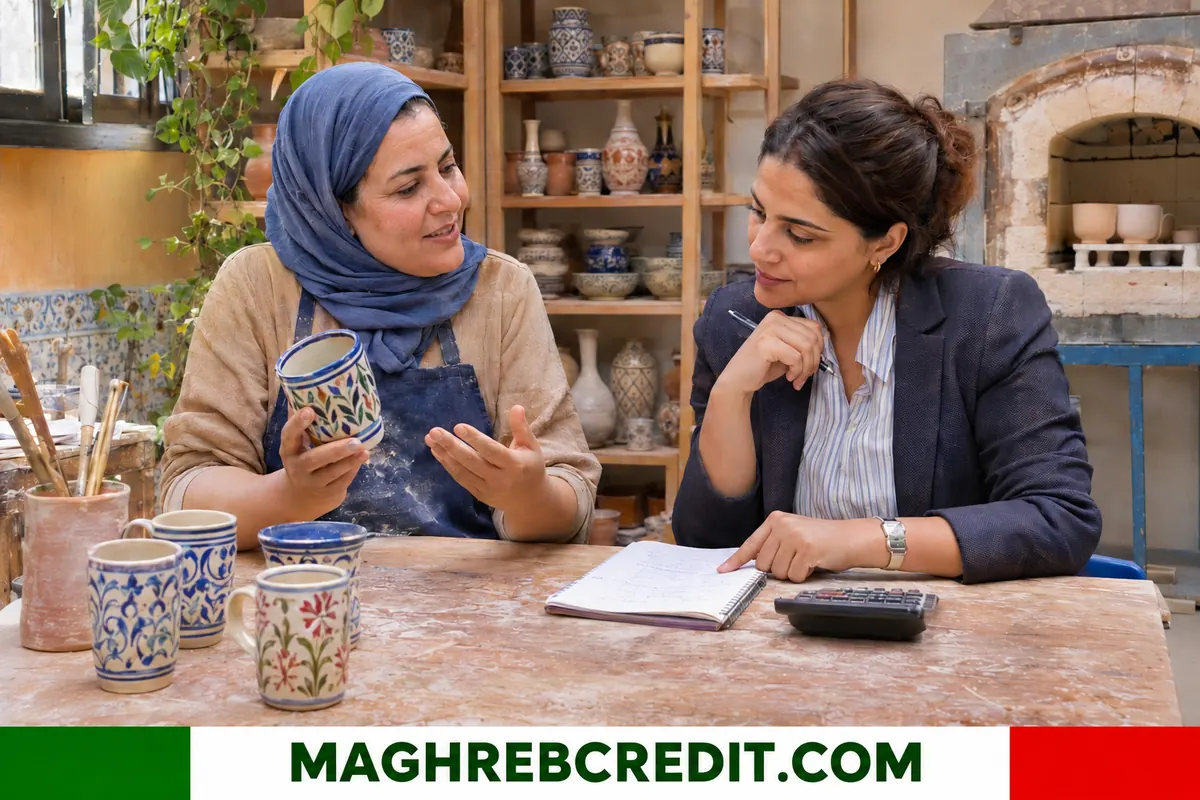
في المغرب العربي تفتح القروض الصغرى للمشاريع الصغيرة باب التمويل أمام من يصعب عليهم الاقتراض من البنوك التقليدية، كالخياطة وبائع البقالة والحرفي ومربي الماشية والباعة المتجولين والخريج الشاب الذي يخلق عمله بنفسه. المبالغ المقدَّمة متواضعة، والسداد على أقساط متقاربة، والمرافقة غالباً جزء من الخدمة. ويشمل هذا النمط من التمويل الجزائر والمغرب وتونس وموريتانيا وليبيا، بمؤسسات وسقوف وقواعد تتباين بين بلد وآخر، لكن هدفه واحد هو تحويل الفكرة إلى دخل مستمر، وتمكين صاحبها من بناء سجل ائتماني يفتح له لاحقاً أبواب التمويل المصرفي.
المغرب العربي: القروض الصغرى، لمن توجَّه وما الذي تموّله
يستهدف القرض الصغير أصحاب المشاريع المتناهية الصغر، سواء كانوا في القطاع المنظم أو غير المنظم، ممن يملكون مهارة لكن ضماناتهم قليلة: شراء مواد أولية أو معدة بسيطة أو مخزون من السلع أو آلة خياطة أو فرن أو مركبة خفيفة للتوزيع. ويمكن أن يدعم أيضاً تحسين محل مهني أو مسكن يُستعمل ورشة.
وتشكل النساء والشباب وسكان الأرياف نسبة كبيرة من المستفيدين. فغياب كشوف الحسابات والممتلكات العقارية وبطاقة الأجر يغلق أمامهم أبواب القرض المصرفي، بينما تقيّم مؤسسة التمويل الأصغر النشاط نفسه وسمعة المقترض وقدرته على السداد.
ولا يلائم القرض الصغير كل الحاجات. فهو يموّل نشاطاً يدر دخلاً لا نفقة استهلاكية، ويجب أن يظل مبلغه متناسباً مع ما يمكن للمشروع أن يحققه من مردود.
ومن الأمثلة المتكررة امرأة تشتري صوفاً لنسج الزرابي وتبيعها في السوق الأسبوعي، أو شاب يقتني دراجة نارية ثلاثية العجلات لنقل البضائع، أو أسرة تحوّل غرفة في بيتها إلى مخبزة صغيرة. تبدو هذه المشاريع بسيطة، لكنها تؤمّن دخلاً منتظماً لأسر كاملة وتخلق أحياناً فرص عمل لأقارب وجيران.
أشكال القرض: الفردي والتضامني والتدريجي
القرض الفردي يُمنح لشخص واحد يتحمل السداد وحده. أما القرض التضامني فيوجَّه إلى مجموعة من أصحاب المشاريع الصغيرة يكفل بعضهم بعضاً، فيدفع الضغط الجماعي والتعاون إلى احترام الآجال ويعوّضان الضمان المادي.
وتعتمد مؤسسات كثيرة القرض التدريجي. يكون القرض الأول صغير المبلغ وقصير المدة، فإذا سدّده المقترض بانتظام حصل في الدورة التالية على مبلغ أكبر. وبهذا تنخفض مخاطر المقرض وينمو النشاط على مراحل.
ويكون السداد غالباً أسبوعياً أو شهرياً، بأقساط تراعي موارد المهنة. وقد يحصل مشروع موسمي على جدول يأخذ في الحسبان أشهر الركود، فلا يُعاقَب المقترض عندما تتباطأ المبيعات.
ويختلف عدد الأقساط ومدة الإمهال من منتج إلى آخر، ولذلك يُنصح بالاطلاع على الجدول كاملاً قبل التوقيع، والتأكد من أن القسط الشهري لا يتجاوز نسبة معقولة من الأرباح الصافية المتوقعة.
المغرب: جمعية الأمانة والتمويل الأصغر الجمعوي
يقوم التمويل الأصغر في المغرب إلى حد بعيد على جمعيات معتمدة. وتقدّم جمعية الأمانة للتمويل الأصغر، المعترف بها جمعية للقروض الصغرى منذ أكثر من عشرين سنة، سلفاً جماعياً لمجموعات من أصحاب المشاريع المتضامنين، وسلفاً فردياً للمقاولة، وسلفاً فردياً للسكن.
ويضم عرضها كذلك صيغ «تمويل ممتاز» من عشرة آلاف إلى خمسين ألف درهم، و«تمويل تنمية» من خمسين ألفاً إلى مئة وخمسين ألف درهم للأنشطة الصغيرة المتنامية. وإلى جانب القرض تقدّم خدمات غير مالية كالتكوين والمواكبة ودعم التسويق.
ويجسد الجمع بين القرض والمرافقة فكرة محورية في هذا المجال: التمويل وحده لا يكفي، بل لا بد من تعلم مسك الحسابات وتحديد الأسعار وتدبير المخزون.
ويُلاحظ أن هذه الجمعية تتوجه إلى مقاولات صغيرة جداً وإلى أسر تبحث عن تحسين سكنها، ما يبيّن أن الحاجات المهنية والمعيشية متداخلة عند أصحاب الدخل المحدود، وأن المؤسسة تحاول الاستجابة للجانبين دون خلط بينهما.
المغرب العربي والقروض الصغرى: الجزائر وتونس وموريتانيا وليبيا
في الجزائر تدعم الوكالة الوطنية لتسيير القرض المصغر ANGEM إنشاء أنشطة صغيرة، خصوصاً في البيوت والمناطق الريفية، بقروض بالدينار الجزائري تُمنح بالتعاون مع البنوك مع مساعدة على إعداد المشروع. وتتغير الشروط الدقيقة بتغير النصوص، فيجب التأكد منها لدى الوكالة.
وفي تونس يخضع القطاع لسلطة رقابة على التمويل الأصغر. وتموّل جمعية إندا تمويل، الحاضرة بقوة في الجهات الداخلية، والبنك التونسي للتضامن مشاريع صغيرة بالدينار التونسي.
وفي موريتانيا تموّل صناديق الادخار والقرض مثل CAPEC ومؤسسات تمويل أصغر أخرى، تحت إشراف البنك المركزي الموريتاني، التجارة الصغيرة وتربية المواشي والصيد التقليدي بالأوقية (MRU).
وفي ليبيا الوضع المصرفي والنقدي خاص. فالقانون يحظر المعاملات الربوية، ولذلك يمر تمويل المشاريع الصغيرة عبر صيغ كالمرابحة أو عبر برامج عمومية يتوقف الالتحاق بها على الظرف المحلي، والأفضل الاستعلام لدى المصارف والمؤسسات العاملة.
وعموماً تبقى مراجعة الجهة المختصة في كل بلد شرطاً أساسياً قبل تقديم الطلب، لأن القواعد والسقوف تتبدل، ولأن بعض البرامج مشروط بالسن أو بالمستوى الدراسي أو بالإقامة في منطقة معينة.
المغرب العربي: الكلفة الحقيقية للقروض الصغرى
كثيراً ما يكلف القرض الصغير نسبة أعلى من القرض المصرفي، لأن متابعة مبالغ ضئيلة تتطلب جهداً كبيراً. غير أن هذا لا يبرر الأسعار المفرطة، ومن حق المقترض أن يعرف الكلفة الإجمالية بنسبة سنوية قبل الالتزام.
ينبغي النظر إلى سعر الفائدة ومصاريف الملف والعمولة المحتملة وتأمين الوفاة أو العجز والادخار الإجباري الذي يُطلب أحياناً ضماناً. وبعض المؤسسات تحتسب الفائدة على رأس المال الأصلي لا على المتبقي، فتكون الكلفة الفعلية أعلى من السعر المعلن.
ويمكن اختبار القرض ببساطة: اجمع كل المبالغ الواجب سدادها، واطرح منها المبلغ المقترض، وقارن الناتج بالربح المنتظر من النشاط. فإذا كان الهامش ضعيفاً فينبغي مراجعة المشروع قبل التوقيع.
ومن المفيد كذلك أن يسأل المقترض عن طريقة الدفع، نقداً عند الموظف أو عبر حساب أو محفظة هاتفية، لأن بعض الطرق تضيف مصاريف صغيرة تتراكم على مدى السنة.
بناء مشروع صغير متين قبل طلب القرض
لا يتطلب ملف القرض الصغير أوراقاً كثيرة، لكن عليه أن يجيب عن أسئلة ملموسة: أي منتج أو خدمة، ولأي زبائن، وبأي سعر، وبأي كلفة إنتاج. دوّن مصاريف الشراء والمبيعات الأسبوعية المتوقعة وما يتبقى بعد دفع الأعباء.
ومن الوثائق المطلوبة غالباً بطاقة الهوية وإثبات السكن أو المحل، وأحياناً شهادة نشاط وفاتورة أولية للمعدات. وتزور المؤسسات في الغالب مكان العمل وتلتقي المقربين لتقدير حقيقة المشروع.
والأفضل البدء بمبلغ معقول على مشروع مبالغ في حجمه. فالقرض الكبير يدفع إلى شراء ما يفوق قدرة السوق على الاستيعاب، وعندئذ يتحول كل بيع فائت إلى تأخر في السداد.
ويستحسن أن يعرض صاحب المشروع خطته على شخص ذي خبرة في المجال نفسه قبل التقدم بالطلب، فرأي ممارس قديم في السوق يكشف أحياناً عيوباً لا يراها المبتدئ.
المخاطر والمديونية المفرطة وحقوق المقترض
أكبر الأخطار تراكم الديون لدى مقرضين عدة، رسميين أو غير رسميين، لسداد قرض بقرض آخر. وهذه الدوامة المعروفة في التمويل الأصغر تقضي على النشاط الذي أُريد دعمه. وطلب إعادة الجدولة أفضل من الاقتراض من جهة أخرى لتغطية قسط.
ويحق للمقترض الحصول على عقد مقروء بلغة يفهمها يبيّن المبلغ والمدة والكلفة الإجمالية وعواقب التأخر. ويستطيع طلب جدول سداد مكتوب والسداد المسبق بعد التحقق من الغرامات المحتملة.
وفي حال ممارسة تعسفية أو ضغط مفرط أو خلاف على احتساب قسط، يمكنه رفع شكواه إلى مصلحة الشكاوى في المؤسسة ثم إلى السلطة التي تشرف عليها. واحذر العروض التي تشترط دفع مبلغ قبل صرف القرض، فالمقرض الجاد لا يطلب مصاريف مسبقة.
وختاماً، فإن الالتزام بالسداد المنتظم هو أفضل رصيد لصاحب المشروع الصغير، لأنه ينقله من مبلغ متواضع إلى تمويلات أكبر ويمنحه سمعة طيبة لدى المؤسسات وفي سوقه المحلية.
الأسئلة الشائعة
كم يمكن اقتراضه عبر القروض الصغرى؟
يتوقف السقف على البلد والمؤسسة. ففي المغرب يمتد عرض جمعية الأمانة مثلاً من عشرة آلاف إلى مئة وخمسين ألف درهم بحسب نوع التمويل، وفي بقية البلدان يلزم الرجوع إلى الجهة المحلية.
هل يلزم ضمان أو مساهمة شخصية؟
ليس دائماً. القرض التضامني يستبدل الضمان المادي بكفالة المجموعة، والقرض التدريجي يعتمد على سجل السداد. وقد يُطلب ادخار إجباري.
هل يستفيد منه الأجير أو العاطل؟
نعم إذا كان المشروع يدر دخلاً. تنظر المؤسسات إلى النشاط المزمع وخبرة الشخص وقدرته على السداد أكثر من وضعه الحالي.
هل تموّل القروض الصغرى السكن؟
تقدّم بعض المؤسسات سلفاً فردياً للسكن، لاقتناء أرض أو البناء أو تهيئة المسكن، كما تفعل جمعية الأمانة في المغرب.
ماذا أفعل إذا عجزت عن دفع قسط؟
أبلغ المؤسسة قبل الموعد، فإعادة الجدولة أو التأجيل أسهل قبل التخلف عن الدفع. وتجنب الاقتراض من مقرض آخر لتغطية القسط.
لمزيد من المعلومات
- جمعية الأمانة للتمويل الأصغر (المغرب) : تعرض سلف المقاولة الفردية والجماعية والسكن وصيغ التمويل الموجهة إلى أصحاب المشاريع الصغيرة، إضافة إلى التكوين والمرافقة.