
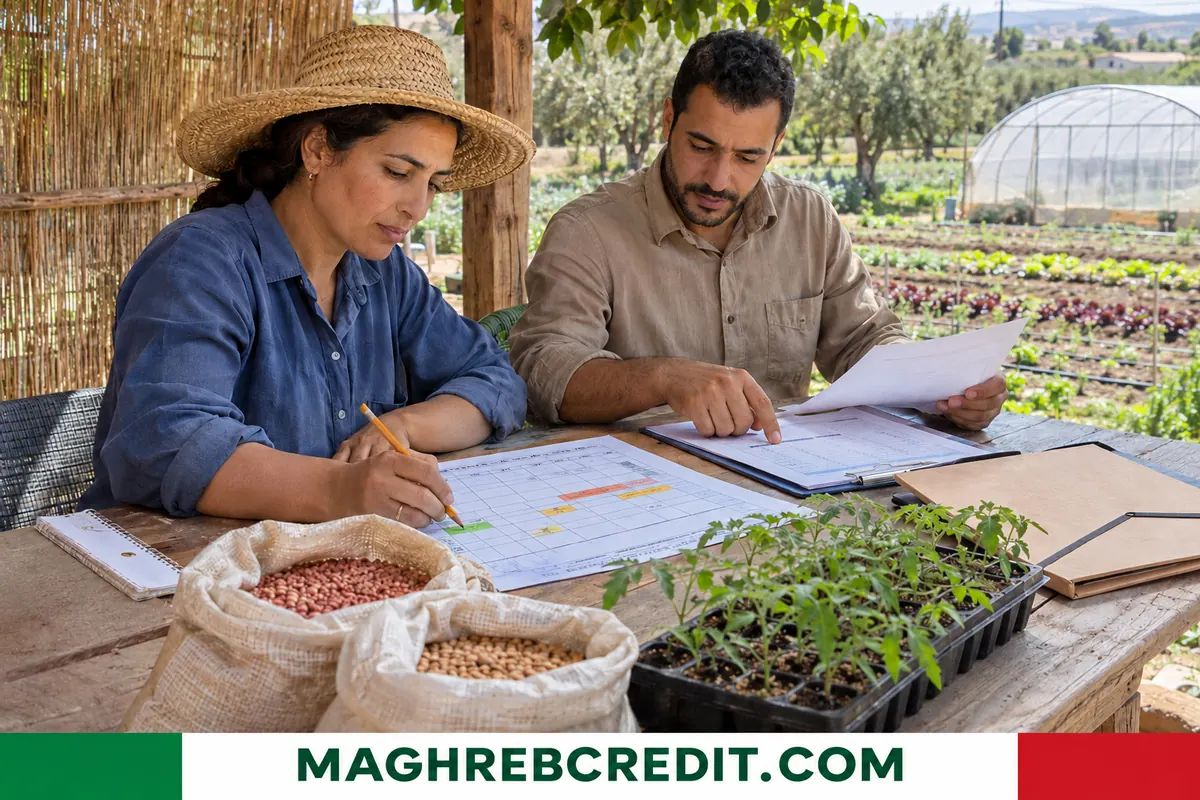
في المغرب العربي، تقدم قروض تمويل المواسم الزراعية للمستغل المال اللازم ليزرع ويعتني بمحصوله ويحصده خلال موسم واحد: بذور وأسمدة ومواد معالجة ووقود وماء ويد عاملة وخدمات الآلات. وخلافا لقرض الاستثمار فإنها تسدد على المدى القصير، وعادة بعد بيع المحصول. وتهم منتجي الحبوب والخضر والأشجار المثمرة ومربي المواشي في الجزائر والمغرب وتونس وموريتانيا وليبيا، بمنتجات تلائم الرزنامة الزراعية لكل بلد. ويدرس البنك المشروع انطلاقا من مساحة الأرض والتجربة السابقة للمستغل وقدرته على تسديد القرض بعد الحصاد، وقد يشترط تأمينا أو ضمانا.
المغرب العربي: قروض تمويل المواسم ومبدأ الارتباط بالموسم
ينفق الفلاح قبل أن يقبض. فبين البذر والبيع تمر شهور عدة يشتري خلالها المدخلات ويؤدي أجور العمال الموسميين ويعتني بمحاصيله. ويسد قرض الموسم هذه الفجوة في السيولة.
وتتبع مدته دورة الزراعة، فهي في الغالب اثنا عشر شهرا أو أقل. ويضبط السداد على الحصاد: يحل الأجل بعد جني الحبوب أو بعد قطف الفاكهة أو في نهاية الموسم عند مزارعي الخضر.
ويتوقف المبلغ على المساحة المزروعة ونوع المحصول وتكاليف الإنتاج في الهكتار. ويقيم البنك أيضا المردود المعتاد والخطر المناخي الذي يؤثر في القدرة على السداد.
وتجدر الإشارة إلى أن هذا القرض لا يصلح لتمويل أصول طويلة العمر، لأن مدته القصيرة لا تتناسب مع بنائها أو شرائها، وتلك مهمة قروض الاستثمار.
وتختلف دورة الإنتاج بين الزراعات، فالحبوب الخريفية تبذر في الخريف وتحصد في أواخر الربيع، بينما تتعاقب زراعات الخضر على مدار السنة في الأراضي المسقية، مما يجعل للمستغل الواحد أكثر من موسم وأكثر من سلفة في السنة الواحدة.
ويعد القرض الجيد ذلك الذي يتيح للمستغل أن يزرع كامل مساحته في الوقت المناسب دون اللجوء إلى الاقتراض غير الرسمي، فالتأخر في البذر أو التسميد يخفض المردود أكثر مما تكلفه الفائدة المصرفية.
المغرب العربي: قروض تمويل ما يغطيه القرض عمليا
ترتبط النفقات المؤهلة مباشرة بإنتاج الموسم.
- البذور والشتلات، المصادق عليها حين يشترط البرنامج ذلك.
- الأسمدة ومواد حماية المحاصيل.
- الوقود وكهرباء الضخ ومياه السقي.
- اليد العاملة الموسمية لحرث الأرض والتعشيب والحصاد.
- خدمات الآلات من حرث وبذر وحصاد ودرس.
- أعلاف المواشي والعناية البيطرية في التربية.
ويستطيع البنك أن يدفع الأموال مباشرة إلى المورّدين، فيضمن استعمالها، أو أن يضعها في حساب المستغل مع إلزامه بتقديم الوثائق المبررة في نهاية الموسم.
ولا يشمل التمويل عادة شراء الأرض ولا المعدات الثقيلة ولا المباني، فهذه نفقات استثمار تمول بقروض أخرى. ويحسن بالمستغل أن يحدد بدقة ما سينفقه خلال الموسم ليقدم طلبا موافقا لحاجته الفعلية، لا مبلغا مبالغا فيه ولا ناقصا يضطره إلى طلب سلفة ثانية.
المغرب: منتجات حسب نوع الزراعة
في المغرب يقسم القرض الفلاحي للمغرب قروض الموسم بحسب الإنتاج. فمنتج زرع يمول مصاريف موسم الحبوب الخريفية من قمح لين وقمح صلب وشعير. ويخص منتج الفلاحة الربيعية زراعات الربيع كالقطاني والخضر والزيوتيات. ويتوجه منتج لكسيبة إلى التسمين وتربية الأبقار الحلوب، ومنتج الغرس إلى صيانة بساتين الأشجار.
ومدة هذه المنتجات سنة واحدة. ويغطي القرض الكلاسيكي قصير الأجل للفلاحة حملات الإنتاج السنوية، ويجمع منتج أشامل مجموع قروض الموسم في قرض واحد، مع تسهيل صندوق اختياري لتوزيع الأقساط في المواسم الضعيفة.
وتبين هذه المجموعة فائدة اختيار منتج مفصل على زراعة المستغل بدل كشف مكشوف عام.
ويستحسن أن يحدد الفلاح موعد صرف القرض بحسب رزنامة الأشغال، فالبذور والأسمدة تشترى قبل البذر بقليل، بينما تدفع اليد العاملة على دفعات متتابعة حتى الحصاد. ويفضل بعض البنوك تقسيط صرف القرض على مراحل بحسب تقدم الموسم.
وتستفيد من هذا التقسيم الدقيق للمنتجات المستغلة التي تجمع بين الحبوب والتربية، إذ تستطيع أن تطلب أكثر من منتج ثم تدمجها في قرض شامل حتى لا تتعدد آجال السداد على الفلاح الواحد.
الجزائر وتونس وموريتانيا وليبيا
في الجزائر يمول قرض الرفيق، الذي وضع بالتعاون مع وزارة الفلاحة ويوزعه بنك الفلاحة والتنمية الريفية خصوصا، شراء المدخلات من بذور وشتلات وأسمدة ومواد صحة نباتية لمدة سنة. وميزته سعر فائدة صفر في المئة على المستغل، إذ تتحمل الدولة الكلفة، مع مراعاة الشروط الجارية. ويستفيد منه منتجو الحبوب والمربون والتعاونيات، بالدينار الجزائري.
وفي تونس يعلن البنك الوطني الفلاحي بانتظام حجم قروضه الموسمية قبل الموسم. وفي موسم حديث رفعها بنسبة عشرين في المئة لدعم الزراعات الكبرى بالشمال، ولا سيما الحبوب في باجة وجندوبة والكاف وبنزرت. وتحرر القروض بالدينار التونسي.
وفي موريتانيا تعد زراعات الانحسار والزراعات المروية بوادي نهر السنغال من أهم المستفيدين، بتمويلات بالأوقية من البنوك وبرامج التنمية الريفية.
وفي ليبيا يجعل الدينار الليبي والوضع الاقتصادي الولوج إلى قرض الموسم غير منتظم، ويعتمد المستغلون كثيرا على التمويل الذاتي وعلى المصرف الزراعي في البلد.
وتختلف الأطراف التي توزع القرض باختلاف البلد، فبعضها بنوك فلاحية عمومية وبعضها تعاونيات ومؤسسات للتمويل الأصغر. ولذلك يسأل المستغل في وكالته عن الأجهزة المتاحة في منطقته وعن مواعيد فتح الطلبات، لأن بعض البرامج تحدد فترة لا تقبل فيها الملفات خارجها.
وفي كل الحالات يتأكد المستغل من أن شروط بداية الموسم ما زالت سارية، فبعض البرامج تتغير سقوفها أو فئاتها المستفيدة من موسم إلى آخر.
المغرب العربي: قروض تمويل الموسم وتحضير الطلب
يودع الطلب قبل البذر، لأن البنك يحتاج إلى أسابيع عدة لدراسة الملف. ويجب تقديم وثيقة الهوية وسند الأرض أو عقد الكراء وخطة زراعية تبين المساحات والأصناف وتواريخ البذر وميزانية النفقات.
ولسجل المواسم السابقة دور كبير. فالمستغل الذي سدد قروضه في أجلها يحصل أيسر على قرض جديد وبمبلغ أكبر. ويقدم أعضاء التعاونيات والمنظمات المهنية أحيانا بصورة جماعية.
ومن المفيد ضبط جدول السداد وفق عقد بيع المحصول، فهو يطمئن البنك على مصدر الأموال.
ولا ينبغي إغفال الإجراءات الإدارية الصغيرة التي قد تؤخر الصرف، كتحيين شهادة الاستغلال أو تسوية وضعية الأرض المكتراة أو توقيع المؤجر على عقد الكراء، فالملف الناقص يعطل البذر ويعرض المحصول لتأخر لا يعوض.
ويفضل إعداد قائمة بالنفقات المتوقعة شهرا بشهر، فهي تثبت للبنك أن الطلب مبني على حساب واقعي، وتساعد المستغل نفسه على مراقبة إنفاقه خلال الموسم.
المخاطر المناخية والتكاليف وحسن التدبير
الخطر الأساسي هو التقلب المناخي: فالجفاف أو الصقيع أو البرد أو الفيضان أو مرض النبات قد يتلف جزءا من المحصول بينما يحل الأجل. ومن هنا أهمية التأمين الفلاحي متعدد المخاطر الذي يعوض جزءا من الخسائر.
وتحد بعض العادات من التعرض للخطر:
- الاقتراض بقدر ما يتطلبه الموسم فعلا؛
- الاحتفاظ بفواتير شراء المدخلات؛
- مقارنة الكلفة الإجمالية بما فيها رسوم الملف والتأمين؛
- التفاوض على تأجيل الأجل قبل التأخر إن كان المحصول سيئا.
ويتربص فرط المديونية بالفلاح الذي يسدد قرض موسم بقرض آخر. وإعادة جدولة تفاوض عليها في وقتها أفضل من تعاقب الديون.
ويستحسن أن يوزع المستغل المخاطر بتنويع الزراعات حيثما أمكن، وأن يشتري البذور المصادق عليها من موردين معروفين، وأن يتابع نشرات الأرصاد الجوية والإرشاد الفلاحي، فتقليص الأخطاء التقنية يحمي المحصول ويحمي القدرة على السداد في آن واحد.
وينبغي كذلك الانتباه إلى أسعار البيع عند الحصاد، فانخفاضها بعد وفرة الإنتاج قد يضيق هامش الربح، ولذلك يستحسن، حيث يتاح، إبرام عقد بيع مسبق أو التخزين عند التعاونية انتظارا لسعر أفضل دون التأخر عن موعد السداد.
حقوق المقترض والبدائل
يطلب المقترض عرضا مكتوبا يبين السعر والأجل والضمانات. ويتحقق من أن المؤسسة معتمدة لدى البنك المركزي في بلده، ويحذر من المقرضين غير الرسميين الذين يسلفون المدخلات بأسعار مرتفعة جدا مقابل المحصول.
وتشمل البدائل الشراء الجماعي للمدخلات عبر تعاونية، وسلفة مشتر أو محول بعقد، وصيغ إسلامية كالسلم الذي يدفع فيه المصرف مقدما ثمن محصول مستقبلي بسعر متفق عليه.
وعند النزاع يلجأ المقترض إلى مصلحة الشكاوى في البنك ثم إلى الوساطة أو السلطة النقدية.
وفي الأحوال كلها يقارن المقترض بين السلفة البنكية والسلفة التجارية من المورد، فالثانية قد تبدو ميسرة لكنها ترفع ثمن المدخلات أحيانا بنسبة تفوق كلفة القرض المصرفي، ويظهر ذلك حين يحسب المبلغ الإجمالي المسدد.
ويستحسن أخيرا أن تحتفظ المستغلة بنسخة من عقد القرض وجدول السداد وإيصالات كل دفعة، فهي أساس أي مراجعة لاحقة أو نزاع محتمل مع المؤسسة.
الأسئلة الشائعة
متى ينبغي طلب قرض الموسم؟
قبل البذر، ويفضل بأسابيع عدة، لأن الدراسة تستغرق وقتا ولأن المدخلات تشترى في وقتها المناسب. والطلب المتأخر قد يفوت فترة البذر.
هل يستفيد منه فلاح صغير؟
نعم، فبرامج كثيرة تستهدف المستغلات الصغيرة، أحيانا بمسطرة مبسطة أو مجموعة تضامنية أو كفالة متبادلة. وتتوقف الشروط على البلد والبنك.
ماذا يحدث إذا كان المحصول سيئا؟
يبقى القسط واجبا إلا في حال وجود آلية خاصة. اتصل بالبنك قبل التاريخ لطلب تأجيل أو إعادة جدولة، وصرح بالضرر لدى مؤمنك إن وجد.
هل يمول القرض التربية أيضا؟
نعم، فعدة منتجات تغطي أعلاف المواشي والتسمين والعناية البيطرية. وتتوقف المدة على دورة إنتاج الحيوان.
هل يمكن الجمع بين عدة قروض موسمية؟
تعرض بعض البنوك قرضا شاملا يجمعها. أما تعدد القروض لدى عدة مؤسسات فيزيد خطر فرط المديونية، والأفضل خطة واحدة.
لمزيد من المعلومات
- القرض الفلاحي للمغرب (site en français) : يعرض قروض الموسم لدى البنك: الحبوب الخريفية وزراعات الربيع والتربية والغراسات والقرض الشامل للموسم (الموقع بالفرنسية).