
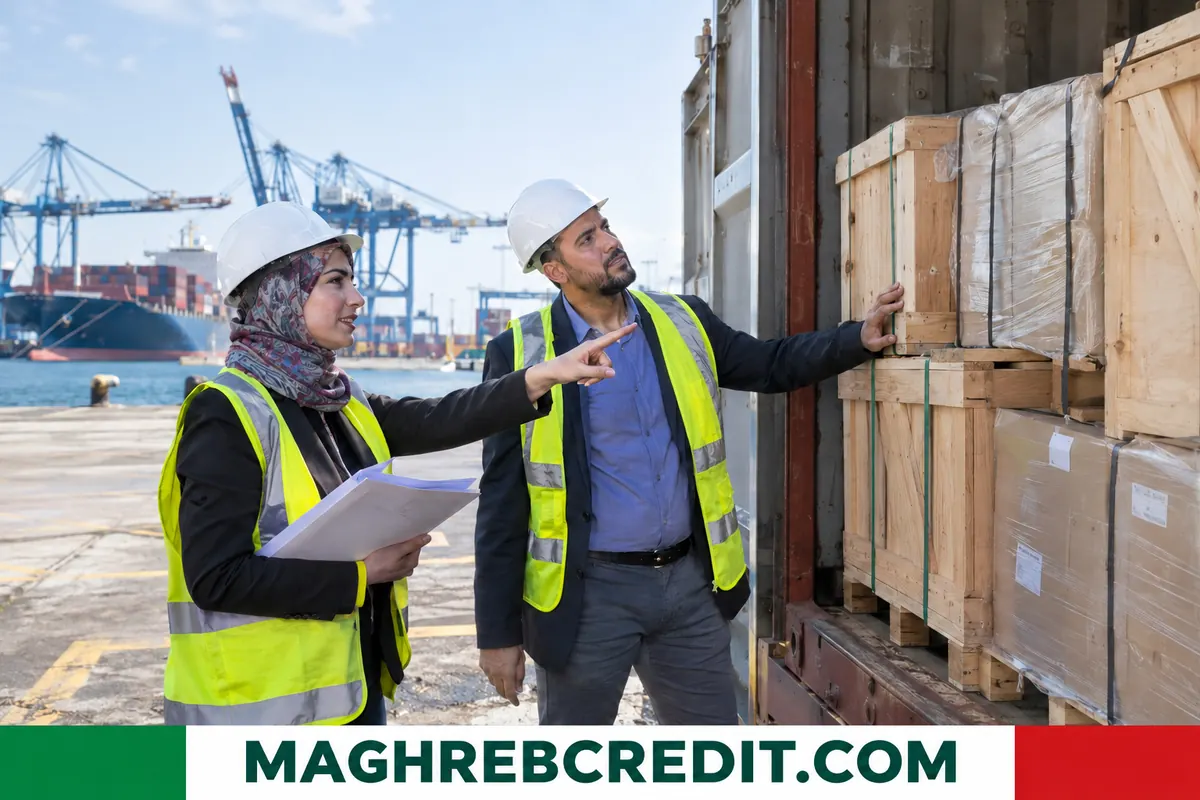
في المغرب العربي يشمل تمويل الواردات وشراء البضائع القروض المصرفية التي تتيح لمستورد أن يدفع لمورّد أجنبي ثمن المواد الأولية والمعدات وسلع إعادة البيع وقطع الغيار قبل أن يحصّل عائد مبيعاته. ويلجأ إليه التجار والصناعيون والحرفيون المنظمون في شركات وبعض أصحاب المهن، مع ضمانات للدفع مثل الاعتماد المستندي. وتتوقف طريقة التنفيذ على أنظمة الصرف ورقابة التجارة الخارجية المعمول بها في كل بلد، وعلى ما يطلبه المصرف من وثائق وضمانات، ويظل القرار النهائي للمؤسسة بعد دراسة وضع العميل وقدرته على السداد من مبيعاته.
المغرب العربي وتمويل الواردات: من طلب الشراء إلى سداد المورّد
الاستيراد يعني دفع ثمن البضاعة لبائع خارج البلد، وغالبًا بعملة أجنبية، قبل أن تباع في السوق المحلية. وقد تمتد المدة بين الطلب والشحن والتخليص الجمركي وإعادة البيع إلى أشهر، وهذه الفجوة في السيولة هي ما تموّله المصارف.
تمر العملية النموذجية بخمس محطات: التفاوض مع المورّد على العقد، وفتح ملف لدى المصرف، وإصدار وسيلة الدفع، وشحن البضاعة واستلام المستندات، ثم التسوية والإفراج الجمركي. وفي كل مرحلة يفحص المصرف الوثائق وقد يقدّم الأموال.
وينصح المستورد المبتدئ بتدرّج صفقاته الأولى: طلبية متواضعة ومورّد معروف ودفع مؤمَّن باعتماد مستندي. وبعد أن تستقر الدورة يمكنه التفاوض على شروط أخف كالدفع الآجل، وهي ترفع الربحية لكنها تعرّض السيولة لضغط أكبر.
ولا يغفل المستورد أيضًا مواسم السوق، فشراء كميات كبيرة قبل موسم ضعيف الطلب يجمّد المال في مخزون راكد، بينما قد يفوته الموسم إذا تأخر في الطلب. ومن ثم يربط التاجر الحصيف تمويله بدورة المبيعات الفعلية وبقدرة التخزين لديه.
الأدوات التي تعرضها المصارف
تقدّم المؤسسات المغاربية مجموعة متقاربة من الأدوات مع اختلاف في التسميات. فمصرف بنك أفريقيا مثلًا يعرض للمقاولات المغربية الاعتماد المستندي وتمويل الواردات وقرض المشتري وقرض المورّد والتحصيل بدون حق الرجوع. وفي تونس يذكر مصرف الزيتونة صيغة لتمويل الاستيراد قصير الأجل بالدينار أو بالعملة الأجنبية، تستند إلى عقد شراء أو طلبية ثابتة.
- الاعتماد المستندي الذي يلزم المصرف بالدفع مقابل مستندات مطابقة؛
- التحصيل المستندي الأخف كلفة لكنه أقل حماية؛
- السلفة بالعملة الأجنبية أو المحلية لتسديد المورّد؛
- قرض المشتري أو قرض المورّد من مصرف أو من البائع نفسه؛
- تمويل المخزون المستورد في انتظار إعادة بيعه.
ويتوقف الاختيار على ميزان القوة مع المورّد وقيمة الصفقة ودرجة الثقة بين الطرفين. فالبائع الأجنبي قليل المعرفة يطلب عادة ضمانًا مصرفيًا، بينما يقبل الشريك القديم الدفع بعد الشحن.
ومن المهم فهم الفرق بين طلب التمويل وطلب الضمان: فقد يحتاج المستورد إلى ضمان الدفع فقط ويموّل بضاعته من موارده، وقد يحتاج إلى الأمرين معًا. وفي الحالتين ينبغي أن تُحدد مدة التمويل مسبقًا على أساس دورة البيع الفعلية، لا على أساس الأمل في مبيعات سريعة.
قواعد متباينة في الجزائر والمغرب وتونس وموريتانيا وليبيا
في الجزائر تُسدَّد الواردات عبر المصارف مع التوطين المصرفي، ويحتل الاعتماد المستندي مكانة محورية، ويضع بنك الجزائر قواعد الصرف ومراقبة العمليات مع الخارج. ولأن الدينار غير قابل للتحويل الحر يخضع الحصول على العملات الأجنبية لمسطرة مؤطرة.
وفي المغرب يسهر مكتب الصرف على تنظيم عمليات الصرف، وتعرض المصارف طيفًا كاملًا من منتجات التجارة الدولية للمقاولات. وفي تونس ينظم البنك المركزي التونسي التسويات مع الخارج، ويبقى الدينار التونسي خاضعًا لنظام صرف مقنَّن.
وفي موريتانيا يدير البنك المركزي الموريتاني الأوقية، ويمر مستوردو المواد الغذائية ومواد البناء والمعدات عبر مصارف تجارية لفتح خطابات اعتماد. وفي ليبيا يتوقف الحصول على العملات وفتح خطابات الاعتماد على قرارات مصرف ليبيا المركزي ووضع الدينار الليبي، وعلى المستورد التحقق من القواعد السارية وقت العملية.
وقد تتغير هذه القواعد مع قرارات السلطات النقدية والجمركية، ولذلك تستحسن مراجعة آخر النصوص لدى المصرف ولدى مصالح الجمارك قبل كل عملية كبيرة، والاستعانة عند الحاجة بوكيل عبور محترف يعرف الإجراءات المحلية.
المغرب العربي وتمويل الواردات: إعداد ملف الاستيراد
يطلب المصرف أولًا وثائق تعريف المؤسسة ثم وثائق الصفقة نفسها. وكلما كان الملف متكاملًا قلّت التأخيرات واحتمالات تعطل البضاعة في الميناء.
- السجل التجاري والنظام الأساسي والمعرّف الجبائي وبطاقة المستورد حيث تُشترط؛
- فاتورة أولية أو عقد شراء مفصل بشروط التسليم؛
- الميزانيات وكشوف الحساب الحديثة؛
- رخصة أو ترخيص خاص للمنتجات المنظمة؛
- وثيقة تأمين النقل.
وفي بعض البلدان يجب توطين الفاتورة لدى المصرف قبل أي دفعة، وهو إجراء تقوم عليه تصريحات الصرف والتخليص الجمركي. واحتفظ بنسخة من كل وثيقة متبادلة، بما فيها سندات الشحن وشهادات المنشأ وقوائم التعبئة، فهي دليل عند المراقبة الجمركية أو عند مطالبة شركة النقل.
كما يستحسن التأكد من أن البضاعة غير ممنوعة من الاستيراد أو خاضعة لحصص أو مواصفات تقنية، لأن رفض الإدخال في الميناء يترتب عليه غرامات تخزين تضاف إلى الكلفة.
المغرب العربي وتمويل الواردات: حساب الكلفة الكاملة
سعر الفاتورة ليس إلا جزءًا من الكلفة. أضف النقل والتأمين والرسوم الجمركية والضرائب ومصاريف الميناء وعمولات المصرف وتكاليف الصرف، وكلفة القرض طوال مدة التمويل. ويجنّب جدول لسعر التكلفة لكل منتج مفاجآت غير سارة.
وتتوقف عمولات الاعتماد المستندي على المبلغ والمدة ودرجة المخاطرة في المصرف المصدِر، وقد تُضاف إليها رسوم التعديل والمخالفات. اطلب من مستشارك المصرفي جدول الأسعار مكتوبًا وجرّب عدة مدد قبل التوقيع.
ويفيد المستورد أن يحسب الكلفة بسيناريوهين: أحدهما بسعر الصرف الحالي والآخر بسعر أعلى بنسبة معقولة، ليعرف إلى أي حد يتحمل هامش ربحه ارتفاعًا مفاجئًا في العملة. فإذا اختفى الهامش في السيناريو الثاني كان ذلك إشارة إلى ضرورة التغطية أو إعادة التفاوض.
مخاطر الصرف والتسليم والطرف المقابل
يواجه المستورد ثلاث فئات من المخاطر. فمخاطر الصرف تظهر عندما ترتفع عملة الفوترة بين الطلب والسداد، ويمكن تخفيفها بشراء العملة آجلًا أو بالفوترة بعملة أكثر استقرارًا. ومخاطر التسليم هي التأخر أو عدم المطابقة أو التلف أثناء النقل، وتعالج بالتأمين وبنود دقيقة.
أما مخاطر الطرف المقابل فتخص مورّدًا يقبض ولا يشحن. ويقلّل الاعتماد المستندي هذا الخطر لأن المصرف لا يدفع إلا مقابل مستندات مطابقة. فاستعلم عن متانة البائع وتحقق من هويته، واحذر العروض المغرية الواردة عبر الرسائل.
ومن الاحتياطات العملية فحص المستندات بدقة قبل قبولها، لأن أي اختلاف في الاسم أو الكمية أو التاريخ بين الفاتورة وسند الشحن قد يعطّل الدفع. ولذلك يستعين كثير من المستوردين بوكيل جمركي أو بمستشار في التجارة الدولية لمراجعة الوثائق قبل إرسالها إلى المصرف.
قواعد الحذر وسبل الاعتراض
لا يستطيع أي مصرف أن يعد بخط تمويل قبل دراسة المؤسسة وسوقها وضماناتها. وتطلب المؤسسات غالبًا رهن المخزون أو كفالة المسيّرين أو تغطية بالبضائع الممولة ذاتها.
وعند الخلاف مع المصرف تكون مصلحة الشكاوى أول مرجع ثم سلطة الإشراف أو وسيط القطاع المصرفي. وفي النزاع مع المورّد تؤدي بنود التحكيم والقانون الواجب التطبيق في العقد التجاري دورًا حاسمًا، فمن المفيد أن يراجعها مختص قبل الطلبية.
وإذا ظهرت مشكلة في الجودة بعد وصول البضاعة فاحتفظ بالدليل: صور وتقارير معاينة ومراسلات، وأخطر المورّد والمؤمّن في الآجال المحددة، قبل التفكير في أي مطالبة قضائية أو تحكيمية.
صور من الواقع التجاري
مستورد قطع غيار في الجزائر العاصمة يفتح اعتمادًا مستنديًا لشراء شحنة من مورّد في أوروبا. وتاجر أثاث في طنجة يموّل طلبية من آسيا بسلفة بالعملة. وصاحب مصنع مواد بلاستيكية في سوسة يستورد حبيبات أولية بصيغة تمويل قصير الأجل.
وفي نواكشوط يستورد تاجر معدات صيد، وفي بنغازي تستورد شركة مواد بناء. وتختلف الإجراءات من حالة لأخرى، ولا بد من استشارة المصرف المختص قبل توقيع العقد مع المورّد.
الأسئلة الشائعة
ما الفرق بين الاعتماد المستندي والتحصيل المستندي؟
يلزم الاعتماد المستندي المصرف المصدِر بالدفع إذا طابقت المستندات الشروط. أما التحصيل المستندي فينقل المستندات مقابل الدفع أو القبول دون التزام من المصرف.
هل يمكن تمويل شراء البضائع دون بطاقة مستورد؟
يتوقف ذلك على البلد وطبيعة المنتج. بعض الأنشطة تستلزم تسجيلًا أو ترخيصًا خاصًا، ويحدد المصرف قائمة الوثائق المطلوبة.
هل العملات الأجنبية متاحة دائمًا؟
لا. يخضع الحصول عليها لنظام الصرف في كل بلد ولوضع الاحتياطيات، وقد يستلزم آجالًا أو مستندات إثبات.
هل يستطيع فرد استعمال هذا النوع من القروض؟
عمومًا هذه الحلول مخصصة للمؤسسات وأصحاب المهن. والفرد الذي يشتري من الخارج يلجأ غالبًا إلى وسائل الدفع المعتادة.
كيف أخفف مخاطر الصرف؟
بتبكير شراء العملة أو بالتفاوض على الفوترة بعملة مستقرة أو بطلب تغطية آجلة من المصرف إن كان يقدمها.
لمزيد من المعلومات
- بنك أفريقيا (المغرب) – العمليات الدولية : صفحة المصرف المغربي بالعربية التي تعرض خدمات التمويل الدولي للمقاولات ومنها تمويل الواردات والتمويل المسبق للصادرات.