
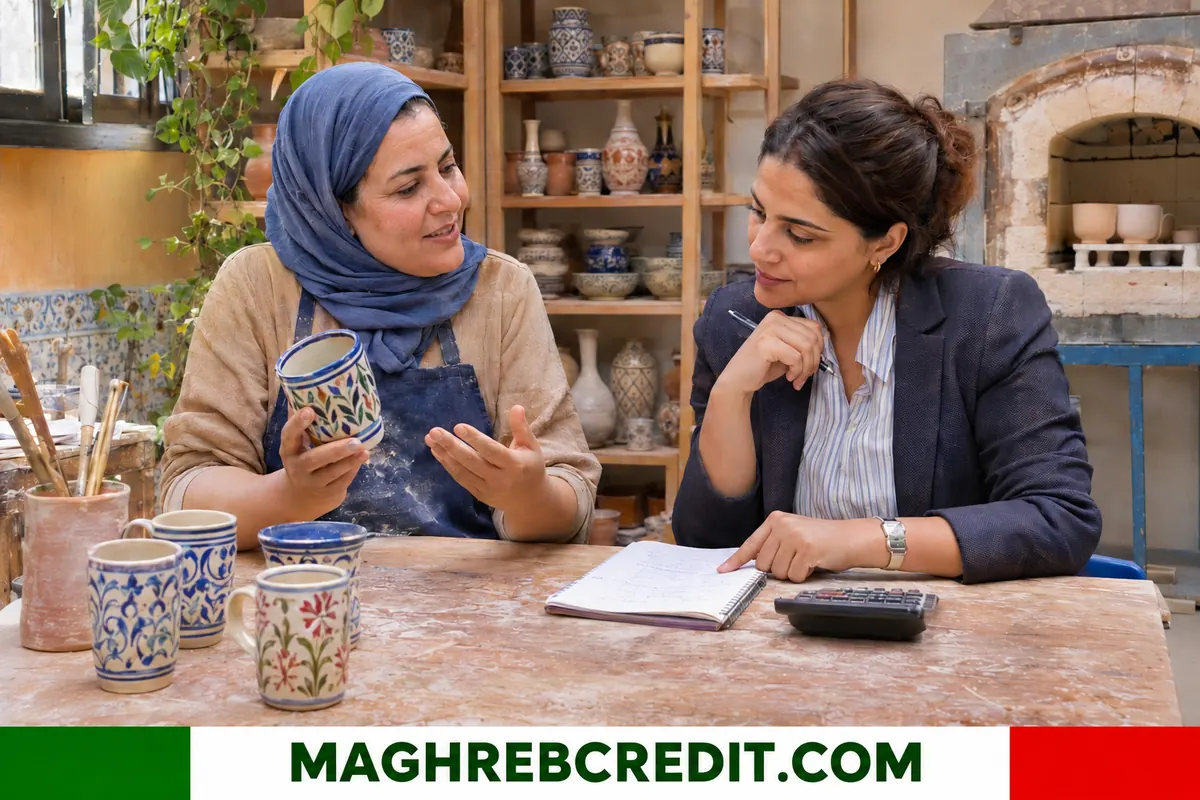
في ليبيا، تتيح القروض الصغرى تمويل المشاريع والأنشطة الصغيرة بمبالغ متواضعة لفئات لا تخدمها المصارف التجارية كثيراً، كالحرفيين والباعة والخياطات ومربي المواشي والمزارعين والشباب الذين لا تاريخ مصرفياً لهم. وتطبق المؤسسة الرائدة، شركة نماء للتمويل، قواعد تتوافق مع المصرف المركزي ومع التمويل الإسلامي، دون سعر فائدة. ويُستعمل هذا التمويل لشراء المعدات أو البضاعة أو المدخلات، وقد يرافقه إرشاد لإدارة النشاط وضبط الحسابات وزيادة المبيعات. ويتميز بملف أبسط من الملفات المصرفية، وبمتابعة قريبة تواكب صاحب النشاط في مراحله الأولى، وبإمكان رفع المبلغ تدريجياً بعد أول سداد ناجح.
ليبيا، القروض الصغرى: لماذا تلبي حاجة حقيقية
في بلد تشترط فيه المصارف ضمانات ثقيلة ويضيق فيه الائتمان أمام المنشآت الصغيرة، يعمل كثير من الحرفيين والتجار دون تمويل رسمي. ويعتمدون على مدخراتهم وقروض الأقارب وسلف الموردين، وهي موارد لا تكفي لتطوير أنشطتهم.
وتسد القروض الصغرى هذه الفجوة. فهي تتوجه إلى أشخاص لديهم فكرة محددة أو نشاط صغير قائم، لكنهم يحتاجون إلى مبلغ محدود لشراء آلة أو تجديد مخزون أو تجهيز محل. ومنطقها هو البدء صغيراً والنمو مع تراكم الثقة.
ويزداد الطلب لدى العاملين لحسابهم الخاص ممن لا تنتظم مداخيلهم، فيصعب عليهم استيفاء شروط القرض المصرفي المعتاد.
وتبرز الحاجة خصوصاً في الأحياء الشعبية والمدن الداخلية، حيث يكثر أصحاب الأكشاك والورش الصغيرة الذين يتقنون مهنتهم لكن لا يملكون رأس مال كافياً للتوسع أو لشراء بضاعة بالجملة.
ويتسع المفهوم ليشمل أنشطة كثيرة، من محل بقالة صغير إلى ورشة نجارة أو حدادة أو مطبخ منزلي أو محل لإصلاح الهواتف، وكلها مجالات لا تحتاج رأس مال كبيراً لكنها تحتاج إلى دعم أولي منتظم.
شركة نماء للتمويل، المؤسسة الأولى من نوعها
نماء للتمويل هي أول مؤسسة للتمويل الأصغر أُطلقت في ليبيا. أنشأها مصرف السراي للتجارة والاستثمار بدعم من خبرة فرنسا وبتمويل بريطاني، وقدمت مؤسسة تونسية للتمويل الأصغر هي زيتونة تمكين مساعدة فنية عند التأسيس.
وتعمل في طرابلس وبنغازي ومصراتة، وسبها معلنة قريباً، وتتيح تقديم الطلبات إلكترونياً أو في الفروع. وتذكر أنها تخدم الأفراد ورواد الأعمال والمنشآت الصغيرة، وتلتزم بقواعد المصرف المركزي وبالتمويل الإسلامي.
وتعني الفروع الإقليمية أن صاحب المشروع لا يضطر إلى السفر مراراً، وهو عامل مهم في بلد واسع المساحة تتباعد فيه المدن وتتعقد فيه الطرق أحياناً.
وقد ترافق عملية التأسيس مساعدة تقنية من مؤسسات متخصصة في التمويل الأصغر في المنطقة، تنقل خبرتها في تقييم العملاء وتتبع السداد وتصميم المنتجات التي تلائم السوق المحلية.
ويعني هذا الأصل المصرفي أن المؤسسة ترتبط بمصرف مرخص من المصرف المركزي، وهو ما يمنح العملاء قدراً أكبر من الاطمئنان إلى الإجراءات والعقود المعتمدة.
المنتجات: التجارة والنساء والشباب والزراعة
تغطي التمويلات عدة فئات. فالتمويل الأصغر العام يساعد المبتدئين والحرفيين وصغار التجار. ويستهدف منتج تمكين المرأة الأنشطة التي تديرها نساء، وآخر يدعم ريادة الأعمال لدى الشباب الليبي.
وهناك باب للزراعة وتربية الماشية يمول المزارعين ومنتجي الغذاء. وإضافة إلى التمويل، تقدم المؤسسة خدمات غير مالية كالاستشارات الإدارية لتنظيم النشاط. وعند انطلاقها كانت القروض بضعة آلاف من الدنانير وبمدة لا تتجاوز سنتين، وهو مقدار تقريبي يجب التحقق منه اليوم.
ويُنصح بقراءة وصف كل منتج بعناية وسؤال الموظف عن الفئة المناسبة، فبعض الأنشطة تدخل في أكثر من منتج، واختيار الأنسب يخفف الكلفة ويسرّع القبول.
ويفيد الاطلاع المسبق على الموقع الإلكتروني للمؤسسة أو الاتصال بالفرع لمعرفة المستندات المطلوبة تحديداً، لأن قائمة الوثائق قد تختلف بحسب المنتج وبحسب المدينة.
ويشمل التمويل الأصغر للمزارعين شراء البذور والأعلاف والأسمدة والأدوات الصغيرة، ويراعي غالباً مواسم الإنتاج عند تحديد مواعيد السداد.
ليبيا القروض الصغرى: كيف يعمل التمويل الإسلامي على نطاق صغير
دون فائدة، تمول المؤسسة عادة شراء سلعة أو بضاعة: تشتري ما اختاره المقترض ثم تبيعه له بهامش متفق عليه يُسدد بأقساط قصيرة. ويعرف العميل منذ البداية مجموع ما سيدفعه، دون آلية سعر فائدة.
وتكون الأقساط متقاربة، غالباً شهرية، وتُضبط على إيرادات النشاط. وقد تحل الكفالة التضامنية أو الشخصية محل الرهن العقاري، فتكون الضمانات أخف مما في القرض المصرفي، لكن المؤسسة تتابع عن قرب انتظام السداد.
وعلى العميل أن يسأل عن ثمن شراء السلعة والهامش وعدد الأقساط وشروط السداد المعجل الذي قد يخفض الكلفة الإجمالية.
ويحسن أن يعرف المقترض مواعيد الاستحقاق مسبقاً، وأن يختار الدفعة الأولى بما يتناسب مع موسم نشاطه، فالنشاط الزراعي أو الموسمي لا يدر دخلاً منتظماً على مدار العام.
ويتمثل أحد أسباب التسهيل في أن العملية لا تتطلب رهناً عقارياً ثقيلاً، لكنها تتطلب التزاماً صارماً بالمواعيد، ولذلك يُنصح بترتيب أيام السداد مع دورة مبيعات النشاط.
كيف تجهز طلبك
الملف أبسط مما في المصارف: هوية بالرقم الوطني، وإثبات إقامة، ووصف للنشاط، وعرض سعر أو فاتورة مبدئية للمعدات المراد شراؤها، وأحياناً كفيل. ويشرح طالب التمويل ماذا يبيع ولمن وبأي سعر وبأي ربح.
وتصنع ميزانية بسيطة الفرق، تقارن كل شهر بين الإيرادات المتوقعة والمصاريف. ويجب أن يظل الطلب متناسباً، فمبلغ مرتفع قياساً بالمبيعات الفعلية يوقع صاحبه في صعوبات. وتفضل المؤسسات التمويل على مراحل ورفع المبالغ بعد سداد أول تمويل بنجاح.
وغالباً ما يستكمل الملف لقاء مع موظف ائتمان للتحقق من واقع النشاط ميدانياً.
وتستفيد المرأة التي تعمل في البيت، في الخياطة أو الحلويات أو الحرف اليدوية، من هذا التمويل لأنه يمكّنها من البدء دون ترك مكان نشاطها أو الحاجة إلى محل مستقل.
وتشمل الوثائق المفيدة دفتراً بسيطاً للمبيعات والمشتريات، وصوراً للمكان والمعدات الحالية، وأرقام هواتف عملاء أو موردين دائمين يمكن الرجوع إليهم عند الحاجة.
ليبيا، القروض الصغرى: حلول أخرى لتمويل المشاريع الصغيرة
القروض الصغرى ليست الطريق الوحيد. فبعض المصارف العامة والخاصة تعرض تسهيلات للأنشطة الصغيرة وشراء المعدات بهامش ربح وحتى التأجير التمويلي. أما برامج دعم الشباب والأسر فتتغير بقرارات الدولة، ويجب التأكد من فتحها.
ولا تزال الجمعيات الادخارية غير الرسمية والمدخرات العائلية وسلف الموردين حاضرة بقوة. ولا تغني عن عقد مكتوب، لكنها تساعد على تكوين رأس مال صغير وبناء سمعة المسدد الجيد.
ويفضل عرض المشروع على قريب ذي خبرة أو مرشد قبل الالتزام، فالدين يظل مسؤولية المقترض مهما كانت الظروف، ولا يغني أي دعم عن حسن التقدير.
وتقدم بعض الجهات المحلية والدولية برامج تدريب مجانية على المحاسبة وخدمة الزبائن، وتساعد المشاركة فيها على تحسين الملف وتخفيف مخاطر التعثر في السداد.
ويمكن لصاحب النشاط أيضاً أن يستعين بتجار الجملة الذين يبيعون بالآجل لفترات قصيرة، بشرط ألا يتجاوز مجموع الالتزامات قدرة النشاط على السداد.
إنجاح النشاط وتجنب فرط الاستدانة ومعرفة الحقوق
أكبر خطر هو الاقتراض لنفقات شخصية أو تراكم ديون لدى عدة مقرضين. ولذلك يجب الفصل بين مال الأسرة ومال النشاط، وتدوين المبيعات اليومية، والاحتفاظ باحتياطي صغير.
وللعميل حق في عقد مكتوب وجدول سداد دقيق وشرح للرسوم وجهة لتلقي الشكاوى. وعند الصعوبة يتصل بالمؤسسة قبل التأخر، فإعادة الجدولة أسهل من التسامح بعد تعثر طويل.
وتفيد المحافظة على إيصالات السداد ونسخ العقود في الرد على أي خلاف، وفي إثبات الجدارة عند طلب مبلغ أكبر لاحقاً.
وفي حالة الفشل المؤقت للنشاط بسبب ظرف طارئ كمرض أو سرقة أو ركود، يمكن أن تنظر المؤسسة في تأجيل جزء من الأقساط، بشرط أن يبادر العميل بإبلاغها ويقدم ما يثبت وضعه.
ويحسن بالمقترض تسجيل كل مبلغ مستلم وكل قسط مدفوع في دفتر خاص، وأن يطلب إيصالاً بكل دفعة، لأن ذلك يحميه من الأخطاء ويسهل عليه مراجعة رصيده في أي وقت.
الأسئلة الشائعة
هل توجد قروض صغرى فعلاً في ليبيا؟
نعم. شركة نماء للتمويل التي أطلقها مصرف السراي للتجارة والاستثمار هي أول مؤسسة من هذا النوع، وتعمل في طرابلس وبنغازي ومصراتة مع توسع معلن نحو سبها.
ما المبالغ الممولة؟
مبالغ متواضعة. فعند الإطلاق كانت المؤسسة تمول بضعة آلاف من الدنانير لمدة لا تتجاوز سنتين، ويجب سؤال الفرع مباشرة عن الحدود الحالية.
هل النساء والشباب لهم أولوية؟
تقدم المؤسسة منتجات مخصصة للنساء صاحبات المشاريع وللشباب وللقطاع الزراعي، وتستهدف فئات لا تخدمها المصارف التقليدية كثيراً.
هل تُطلب ضمانات كبيرة؟
عادة تكون أخف من المصارف. وقد تحل كفالة أو متابعة لصيقة محل الرهن، لكن انتظام الدفع يخضع لرقابة دقيقة.
هل يمكن طلب القرض إلكترونياً؟
تبين صفحة المؤسسة أن الطلبات تقدم عبر الإنترنت أو في الفرع، ويبقى الاتصال بالفرع مفيداً لاستكمال الملف وتوقيع العقد.
لمزيد من المعلومات
- نماء للتمويل (مصرف السراي للتجارة والاستثمار) — التمويل الأصغر : تعرض المؤسسة تمويلاتها للمشاريع متناهية الصغر والنساء والشباب والمزارعين، وفروعها في طرابلس وبنغازي ومصراتة وخدماتها غير المالية.